
Come calcolare le quote ereditarie degli immobili: guida pratica
- 15 ago
- Tempo di lettura: 12 min
Per calcolare le quote ereditarie di un immobile applica la frazione prevista dal Codice Civile (artt. 565 e seguenti) alla massa ereditaria netta. La formula è semplice:
Quota (€) = massa ereditaria netta × frazione di diritto
Se la massa netta vale una somma considerevole e sei l’unico figlio con un coniuge superstite, la tua quota è la metà della massa ereditaria netta. Tre dati ti servono prima di tutto:
Composizione degli eredi: chi sono (coniuge, figli, ascendenti, fratelli) e quanti sono, perché le frazioni cambiano in base alla configurazione familiare
Valore netto dei beni: per la divisione si usa il valore di mercato degli immobili, non quello catastale; si sottraggono i debiti documentati del defunto
Donazioni da ricomporre: le liberalità ricevute in vita dagli eredi entrano nel calcolo della legittima tramite la riunione fittizia
Punti chiave
Calcolare correttamente le quote ereditarie degli immobili richiede massa netta verificata, frazioni di legge applicate alla configurazione familiare reale e valore venale aggiornato, non catastale, per la divisione.
Punto | Dettagli |
Formula base | Quota (€) = massa ereditaria netta × frazione di diritto (es. 1/2, 1/3, 3/8) |
Valore da usare per la divisione | Usa sempre il valore venale aggiornato, non il valore catastale, per ripartire la massa tra eredi |
Conguaglio oltre il 5% | Se il conguaglio supera il 5% della quota assegnata, la parte eccedente è tassata come trasferimento oneroso |
Donazioni da ricomporre | Le donazioni in vita entrano nella massa riunita per il calcolo della legittima (riunione fittizia) |
Eredicasa | Offre sopralluogo, stima venale, gestione documentale e vendita completa per immobili ereditati |
Indice
Cosa sono le quote ereditarie: legittima e quota disponibile
Come calcolare le quote ereditarie degli immobili in 5 passaggi
Quali percentuali spettano per legge nelle configurazioni familiari più comuni?
Donazioni, collazione e riunione fittizia: come cambiano i calcoli
La gestione professionale degli immobili ereditati: una prospettiva
Eredicasa: valutazione e vendita di immobili ereditati, senza pensieri
Cosa sono le quote ereditarie: legittima e quota disponibile
La massa ereditaria è l’insieme dei beni e dei diritti patrimoniali del defunto, al netto dei debiti. Le quote ereditarie indicano la frazione di questa massa che spetta a ciascun erede.
Il Codice Civile distingue due parti:
Quota di legittima (o riserva): la porzione che la legge riserva obbligatoriamente a coniuge, figli e, in assenza di figli, agli ascendenti. Non può essere toccata nemmeno dal testamento. Gli artt. 536–564 c.c. disciplinano nel dettaglio chi sono i legittimari e quanto gli spetta.
Quota disponibile: la parte restante, di cui il testatore può disporre liberamente, anche a favore di estranei o per lasciti specifici.
Per gli aspetti fiscali, l’Agenzia delle Entrate è il riferimento principale: stabilisce le aliquote dell’imposta di successione, le franchigie e i criteri per il calcolo del valore catastale usato come base imponibile.
Come calcolare le quote ereditarie degli immobili in 5 passaggi
La procedura operativa segue cinque fasi distinte, come indicato dalle guide tecniche di settore:
Determinare la massa ereditaria netta. Elenca tutti i beni del defunto alla data di morte (immobili, conti, investimenti, crediti) e sottrai i debiti documentati: mutui residui, fatture non pagate, spese funerarie. Il risultato è la massa netta su cui si calcolano le quote.
Identificare la composizione familiare e le frazioni applicabili. La configurazione degli eredi determina le percentuali di legge. Coniuge solo? Prende 1/2. Coniuge con un figlio? Ciascuno prende 1/3. Tre fratelli senza coniuge né figli? Dividono in parti uguali. La tabella nella sezione successiva riepiloga i casi più comuni.
Ricomporre le donazioni (riunione fittizia e collazione). Se il defunto ha fatto donazioni in vita, queste rientrano nella massa ai fini del calcolo della legittima. La riunione fittizia aggiunge il valore delle donazioni alla massa netta per verificare che nessun legittimario sia stato leso. La collazione, invece, riguarda i conferimenti tra coeredi: un figlio che ha ricevuto una donazione la imputa alla propria quota, salvo dispensa.
Applicare le frazioni e calcolare la quota ideale in euro. Moltiplica la massa netta (o la massa riunita, se ci sono donazioni) per la frazione di diritto di ciascun erede. Ottieni la quota ideale, espressa in euro, che rappresenta il valore a cui ogni erede ha diritto.
Verificare le assegnazioni pratiche: porzioni, conguagli e imposte. Se la massa include un immobile indivisibile, un erede può riceverlo per intero pagando un conguaglio agli altri. Se il conguaglio supera il 5% del valore della quota, scatta una tassazione aggiuntiva. Calcola anche le imposte di successione, registro, ipotecaria e catastale prima di firmare qualsiasi accordo.
Quali percentuali spettano per legge nelle configurazioni familiari più comuni?
La tabella si applica alla successione legittima (senza testamento o con testamento che non modifica la parte disponibile). Quando c’è un testamento, le percentuali della quota disponibile possono variare, ma la legittima rimane intoccabile.
I figli dividono sempre in parti uguali tra loro, indipendentemente dal fatto che siano figli comuni o di precedenti relazioni. La distinzione tra figli legittimi e naturali è stata eliminata dalla riforma del 2012 (d.lgs. 154/2013).
Come si valuta un immobile per la divisione ereditaria?
Qui sta uno degli errori più frequenti: usare il valore catastale per dividere la massa tra gli eredi. Il valore catastale serve per calcolare le imposte, non per stabilire quanto vale davvero l’immobile. Per la divisione si usa sempre il valore venale, cioè il prezzo che l’immobile otterrebbe sul mercato alla data della divisione. Gli esperti tecnici raccomandano una stima venale aggiornata proprio perché il valore catastale spesso non riflette il prezzo di mercato e può generare contenziosi tra eredi.
Formula per il valore catastale (uso fiscale)
Per le imposte, invece, si usa il valore catastale calcolato con questa formula:
Valore catastale = rendita catastale × 1,05 × moltiplicatore × quota di proprietà
La rendita catastale si trova nella visura catastale dell’immobile. Il moltiplicatore dipende dalla categoria catastale:
Un consiglio: quando il valore venale è contestato tra eredi, coinvolgi un perito o un CTU (consulente tecnico d’ufficio). Il compenso del perito varia in base al valore e alla complessità dell’immobile, ma una perizia indipendente vale molto di più del costo in termini di conflitti evitati. Puoi approfondire l’impatto fiscale di una stima accurata nella guida su perché valutare un immobile ereditato.
Donazioni, collazione e riunione fittizia: come cambiano i calcoli
Le donazioni fatte in vita dal defunto non scompaiono dalla successione. Entrano nel calcolo in due modi distinti, e confonderli è un errore che può costare caro.
Riunione fittizia: aggiunge il valore delle donazioni alla massa ereditaria netta per calcolare la legittima. Non si tratta di un trasferimento reale, ma di un’operazione contabile. Se il defunto aveva una massa netta di 200.000 € e aveva donato 80.000 € a un figlio, la massa riunita diventa 280.000 €. Le quote di legittima si calcolano su 280.000 €, non su 200.000 €.
Collazione: riguarda i rapporti tra coeredi. Un figlio che ha ricevuto una donazione deve conferirla nella massa comune, salvo dispensa espressa del donante. La collazione si fa in natura (restituendo il bene) o per imputazione (detraendo il valore dalla propria quota).
La distinzione pratica è questa: la riunione fittizia tutela la legittima di tutti i legittimari; la collazione regola l’equità tra i coeredi nella divisione della quota disponibile.
Per documentare le donazioni servono: atti notarili di donazione, estratti conto che provino bonifici significativi, contratti di compravendita a prezzo vile (che possono nascondere donazioni indirette). Senza documentazione, provare una donazione in sede giudiziale diventa molto più difficile.
Cosa succede quando un immobile non si può dividere?
Un appartamento non si può tagliare in tre. Quando la massa include un immobile non comodamente divisibile, la legge (art. 720 c.c.) prevede tre strade:
Assegnazione a un coerede: l’immobile va a uno degli eredi, che paga un conguaglio agli altri pari alla differenza tra il valore dell’immobile e la sua quota di diritto.
Vendita consensuale sul libero mercato: gli eredi vendono insieme e dividono il ricavato in proporzione alle quote.
Vendita giudiziale: se manca l’accordo, il tribunale può ordinare la vendita, tradizionalmente all’asta; il ricavato si divide proporzionalmente alle quote di diritto.
Come chiarisce la guida sulla divisione in comunione ereditaria, la vendita giudiziale all’asta è l’ultima opzione, più lenta e spesso meno redditizia rispetto a una vendita concordata.
Come si calcola il conguaglio
Esempio: immobile del valore venale di 300.000 €, tre eredi con quote uguali (1/3 ciascuno = 100.000 €). L’erede A riceve l’immobile per intero e deve pagare 100.000 € a B e 100.000 € a C.
Questo dettaglio, confermato dalla guida notarile sulla divisione, è quello che più frequentemente genera sorprese fiscali.
Un consiglio: *pianifica il conguaglio prima di firmare l’atto di divisione.
Come si calcolano usufrutto e nuda proprietà nell’eredità?
Quando il defunto era usufruttuario di un immobile, o quando il testamento costituisce un usufrutto a favore del coniuge superstite, il valore dell’usufrutto e della nuda proprietà va calcolato separatamente.
Il metodo ufficiale usa i coefficienti per il calcolo dell’usufrutto pubblicati dall’Agenzia delle Entrate, aggiornati periodicamente. Il coefficiente dipende dall’età dell’usufruttuario al momento dell’apertura della successione.
Esempio: immobile del valore venale di 200.000 €, usufruttuario di 68 anni. Il valore dell’usufrutto è 200.000 € × 0,46 = 92.000 €. La nuda proprietà vale 200.000 € × 0,54 = 108.000 €. Nella massa ereditaria entrerà solo il valore della nuda proprietà se l’usufrutto spetta al coniuge superstite per testamento.
Imposte e costi nella divisione ereditaria: cosa aspettarsi
Il quadro fiscale della divisione ereditaria coinvolge più voci, e stimarle insieme prima di procedere evita brutte sorprese.
Voce di costo | Base imponibile | Aliquota / importo |
Imposta di successione (coniuge/figli) | Quota netta per erede | 4% oltre franchigia di 1.000.000 € per erede |
Imposta di successione (fratelli) | Quota netta per erede | 6% oltre franchigia di 100.000 € per erede |
Imposta di successione (altri) | Quota netta per erede | — senza franchigia |
Imposta di registro sull’atto di divisione | Massa ereditaria | 1% |
Imposta ipotecaria | Valore catastale immobile | 2% (o 200 € fissa per prima casa) |
Imposta catastale | Valore catastale immobile | 1% (o 200 € fissa per prima casa) |
Conguaglio eccedente il 5% | Parte eccedente | Tassato come trasferimento oneroso |
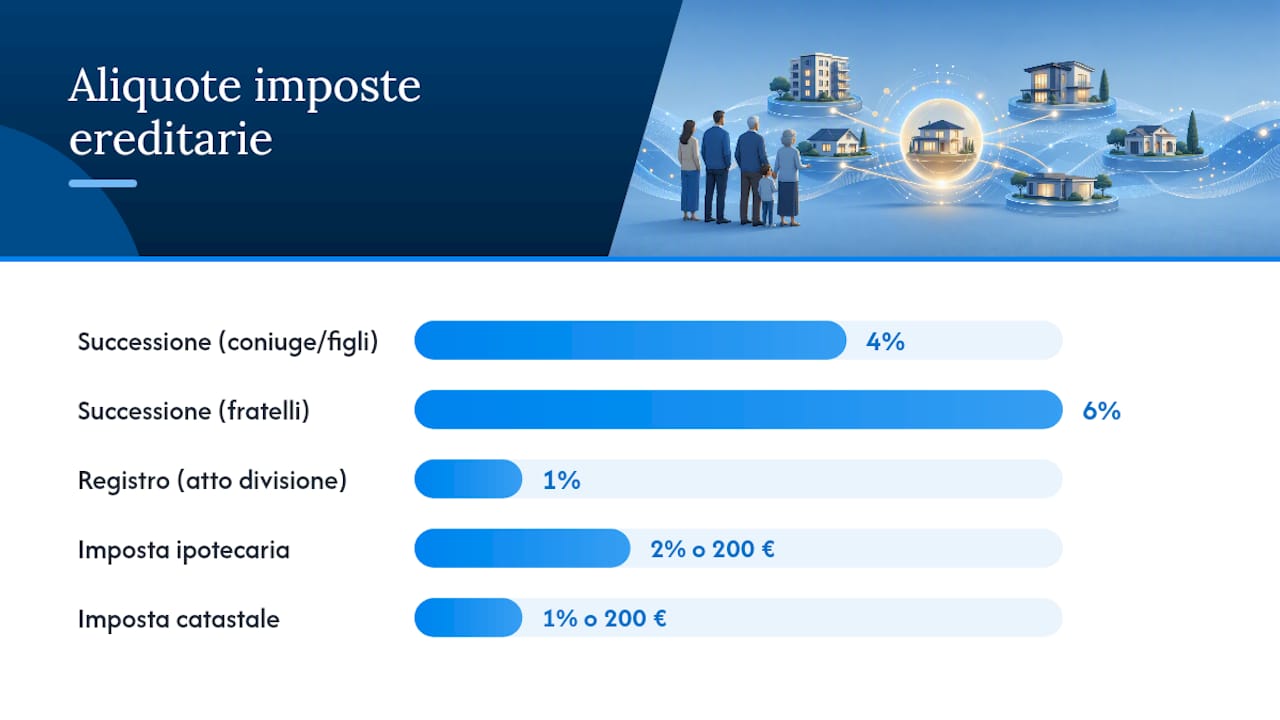
Per la dichiarazione di successione, la base imponibile degli immobili è il valore catastale (rendita × 1,05 × moltiplicatore), non il valore di mercato. Per l’atto di divisione, invece, la base è la massa ereditaria complessiva.
Gli onorari notarili variano in funzione del valore della massa e della complessità dell’atto. Per divisioni su immobili di valore medio (150.000–300.000 €), le spese notarili orientative si collocano in un range che comprende parcella, imposte e trascrizione, come indicano le guide sui costi della divisione ereditaria. La divisione consensuale davanti al notaio è sempre preferibile per tempi e costi rispetto alla via giudiziale.
Tre esempi pratici risolti con i numeri
Caso A: coniuge + 1 figlio, nessuna donazione
Massa netta: 400.000 € (appartamento 350.000 € + conto corrente 50.000 €). Eredi: coniuge e un figlio. Le frazioni di diritto previste dalla legge si applicano alla massa netta in base alla configurazione familiare.
L’appartamento viene assegnato al figlio. Il coniuge riceve il conto più un conguaglio in denaro.
Se il conguaglio supera la soglia percentuale stabilita dalla legge, la parte eccedente è soggetta a tassazione aggiuntiva come trasferimento oneroso.
Caso B: coniuge + 2 figli + donazione pregressa a un figlio
Massa netta e donazioni in vita sono considerate per ricostruire la massa ereditaria complessiva ai fini del calcolo della legittima.
Le quote si applicano sulla massa complessiva, tenendo conto delle donazioni già ricevute dagli eredi, che vengono compensate con le rispettive quote residue, per mantenere l’equità tra gli eredi.
Caso C: tre fratelli, un solo immobile indivisibile
Massa netta costituita da un immobile indivisibile. Se l’immobile viene assegnato interamente a un coerede, questi deve versare agli altri un conguaglio pari alla differenza tra il valore dell’immobile e la propria quota di diritto.
Se il conguaglio supera la soglia percentuale stabilita, la parte eccedente viene tassata come trasferimento oneroso, con imposte aggiuntive.
Se i fratelli non trovano accordo, la vendita consensuale tramite agenzia è spesso più rapida e redditizia rispetto alla procedura giudiziale.
Documenti necessari e ruolo del notaio nella divisione
Per avviare la dichiarazione di successione e l’atto di divisione, raccogli questi documenti:
Atto di morte del defunto (certificato di morte e stato di famiglia storico)
Documenti identificativi di tutti gli eredi
Atti di proprietà degli immobili (rogiti, donazioni, successioni precedenti)
Visure catastali aggiornate di tutti gli immobili
Certificati di destinazione urbanistica e conformità edilizia
Estratti conto e documentazione di debiti e mutui residui
Eventuali atti di donazione ricevuti in vita dal defunto
Testamento (se presente), con relativa pubblicazione notarile
Il notaio verifica la composizione della massa, accerta l’assenza di ipoteche e trascrizioni pregiudizievoli, redige l’atto pubblico di divisione e lo trascrive nei registri immobiliari. Come chiarisce la guida sul ruolo del notaio nella vendita, questa trascrizione è fondamentale per rendere opponibile la divisione ai terzi.
Il notaio è imprescindibile quando la divisione riguarda immobili (l’atto deve essere in forma pubblica per essere trascritto) e quando ci sono eredi minorenni o incapaci. Per una prima valutazione informale della situazione, invece, puoi consultare un avvocato specializzato in successioni o un’agenzia immobiliare con esperienza in eredità prima ancora di fissare l’appuntamento notarile.
Quando conviene chiamare un professionista?
Alcune situazioni richiedono un intervento specializzato fin dall’inizio, non come ultima risorsa.
Disaccordo sul valore dell’immobile tra eredi: un perito o CTU indipendente produce una stima venale che tutti possono accettare o contestare in modo documentato, evitando che il conflitto si trascini per anni.
Immobile con irregolarità urbanistiche o catastali: prima di dividere, bisogna sanare. Un’agenzia specializzata in immobili ereditati può coordinare i tecnici necessari.
Donazioni contestate o difficili da provare: un avvocato specializzato in successioni è la figura giusta per valutare se e come agire.
Eredi in disaccordo sulla vendita: un’agenzia immobiliare con esperienza in eredità può mediare e proporre soluzioni pratiche (vendita consensuale, frazionamento, affitto temporaneo) prima che la situazione degeneri in causa.
Cosa può fare concretamente un’agenzia specializzata come Eredicasa: sopralluogo e stima venale dell’immobile, gestione delle pratiche catastali e documentali, supporto nella dichiarazione di successione, marketing immobiliare con foto e video professionali, assistenza nelle trattative e nella conclusione della vendita. Il ruolo dell’agenzia immobiliare nella successione è spesso quello di accelerare la soluzione riducendo il rischio di contenzioso prolungato.
Un consiglio: non aspettare che il conflitto tra eredi si consolidi. Coinvolgere un professionista nella fase di stima e divisione, prima della firma di qualsiasi accordo, costa molto meno che gestire un contenzioso a posteriori.
Quali strumenti ti aiutano a calcolare la quota in euro?
Un foglio di calcolo strutturato (Excel o Google Sheets) è lo strumento più pratico per simulare le quote prima di incontrare il notaio. I campi essenziali da includere:
Elenco degli eredi con la relativa frazione di diritto
Valore venale di ciascun immobile (aggiornato alla data della divisione)
Valore degli altri beni (conti, investimenti, crediti)
Debiti documentati da sottrarre
Donazioni da ricomporre (con data e valore alla morte del donante)
Quote di proprietà per immobili in comproprietà parziale
Le formule base: massa netta = totale beni − debiti; massa riunita = massa netta + donazioni; quota erede = massa riunita × frazione; conguaglio = valore immobile assegnato − quota di diritto dell’assegnatario.
Per le imposte, usa il valore catastale (rendita × 1,05 × moltiplicatore) separatamente dal valore venale usato per la divisione. Confondere le due basi di calcolo è l’errore più comune nei fogli fai-da-te.
Calcolatori online affidabili si trovano su siti specializzati in diritto successorio italiano. Usali per una stima orientativa, ma verifica sempre i risultati con il notaio prima di procedere: i calcolatori non tengono conto di situazioni particolari come usufrutto, donazioni indirette o irregolarità catastali.
La gestione professionale degli immobili ereditati: una prospettiva
C’è una cosa che vedo ripetersi quasi sempre nelle successioni con immobili: gli eredi perdono mesi, a volte anni, non perché non si vogliano bene, ma perché nessuno ha in mano i numeri giusti fin dall’inizio. Il valore dell’immobile è contestato, le donazioni passate vengono tirate fuori a sorpresa, il conguaglio supera la soglia fiscale senza che nessuno se ne accorga prima di firmare.
La gestione professionale non è un lusso per patrimoni grandi. È una scorciatoia verso la chiarezza. Una stima venale fatta bene, consegnata a tutti gli eredi prima della prima riunione, taglia metà delle discussioni sul nascere. Un’agenzia che conosce le pratiche catastali e successorie non sostituisce il notaio, ma arriva prima, prepara il terreno e spesso evita che si arrivi al contenzioso.
Il punto che molti sottovalutano: la divisione consensuale davanti al notaio è quasi sempre più conveniente di quella giudiziale, in termini di tempo, costi e risultato finale. Ma per arrivarci serve che tutti gli eredi abbiano le stesse informazioni. Questo è esattamente il lavoro che vale la pena fare all’inizio.
Eredicasa: valutazione e vendita di immobili ereditati, senza pensieri
Gestire un immobile ereditato significa affrontare stima venale, pratiche catastali, dichiarazione di successione, accordi tra eredi e infine la vendita. Eredicasa copre tutto questo con un unico mandato: sopralluogo e stima venale in presenza, gestione documentale completa (visure, conformità, successione), marketing professionale con foto e video, assistenza nelle trattative e chiusura della vendita.
La differenza concreta rispetto a gestire tutto da soli: nessun erede deve diventare esperto di catasto, imposte o contrattazione immobiliare. Eredicasa coordina i professionisti necessari (notaio, perito, tecnici) e mantiene tutti gli eredi informati in ogni fase. Per immobili indivisibili o situazioni con più eredi in disaccordo, l’intervento precoce di un’agenzia specializzata riduce i tempi e il rischio di contenzioso.
Richiedi una consulenza immobiliare senza impegno: prepara i documenti di base (atto di morte, visura catastale, atti di proprietà) e contatta Eredicasa per fissare il sopralluogo. Il passo successivo è avere un valore venale certificato in mano, e da lì la divisione diventa molto più semplice.
Fonti
Per situazioni complesse (donazioni contestate, immobili con irregolarità, eredi in disaccordo), la verifica con un notaio o un avvocato specializzato in successioni rimane il passaggio che nessuna guida online può sostituire.
Raccomandati
Commenti