
Proposta d'acquisto: quali condizioni la rendono vincolante
In Italia la proposta d’acquisto vincola chi la firma quando contiene gli elementi essenziali, cioè immobile, prezzo, caparra e termine, e viene accettata dal venditore. Tre clausole meritano attenzione prima di mettere la firma: le condizioni sospensive per mutuo e vendita di altro immobile, la caparra confirmatoria versata in modo tracciabile e il termine di irrevocabilità, che non dovrebbe mai restare aperto senza scadenza. Il Consiglio Nazionale del Notariato raccomanda di far controllare il testo da un tecnico o da un notaio prima di sottoscriverlo.
In breve:
La proposta d’acquisto diventa vincolante solo se contiene elementi essenziali e viene accettata formalmente dal venditore; l’accettazione trasforma automaticamente l’offerta in un contratto preliminare.
È fondamentale includere condizioni sospensive con termini certi, come l’ottenimento del mutuo entro 15 giorni, e verificare che siano supportate da prova documentale.
La caparra confirmatoria deve essere versata con strumenti tracciabili e indicata chiaramente in cifre, con una scadenza di irrevocabilità tra 7 e 15 giorni; una scadenza più lunga aumenta il rischio di ingaggiare l’acquirente senza reale beneficio.
Prima di firmare, è consigliabile richiedere i documenti minimi dell’immobile, come visure catastali, certificato di agibilità e visura ipotecaria, per evitare sorprese o problemi legali.
La proposta registrata presso l’Agenzia delle Entrate dà data certa e tutela, e la sua accettazione perfeziona l’accordo con il diritto dell’agenzia alla provvigione, anche se il rogito si svolge successivamente.
Indice
Che valore legale ha la proposta e quando diventa vincolante
Caparra, acconto, deposito e clausola di irrevocabilità: come formularle
Condizioni sospensive: come scriverle per mutuo e vendita di altro immobile
Documenti e verifiche da richiedere prima di firmare la proposta
Come costruire una proposta d’acquisto sicura: checklist e frasi pronte
Le condizioni cambiano tra immobile residenziale e commerciale
Cosa cambia dal punto di vista fiscale nella proposta d’acquisto
Consulenza Eredicasa per una proposta d’acquisto senza sorprese
Che valore legale ha la proposta e quando diventa vincolante
La proposta d’acquisto è un’offerta contrattuale. Finché il venditore non l’accetta, il proponente può ancora ritirarsi, salvo che abbia sottoscritto una clausola di irrevocabilità. Il Consiglio Nazionale del Notariato chiarisce che si tratta spesso di un modulo precompilato in agenzia, ma contiene comunque impegni vincolanti e va distinta dal contratto preliminare vero e proprio.
Il meccanismo di perfezionamento è semplice quanto decisivo: quando il venditore accetta e comunica l’accettazione al proponente, la proposta si trasforma automaticamente in un contratto preliminare. Da quel momento entrambe le parti sono obbligate a procedere alla vendita, e matura anche il diritto dell’agenzia alla provvigione, perché l’accettazione perfeziona l’accordo a tutti gli effetti giuridici.
Cosa cambia in pratica per chi firma:
L’obbligo di acquistare scatta dalla comunicazione dell’accettazione, non dalla semplice firma del venditore.
La registrazione della proposta presso l’Agenzia delle Entrate dà data certa e rafforza la tutela in caso di controversie.
Gli oneri di registrazione, se dovuti, vengono solitamente scomputati da quelli sul rogito definitivo.
Una proposta priva di condizioni sospensive lascia l’acquirente esposto anche se il mutuo viene negato.
Caparra, acconto, deposito e clausola di irrevocabilità: come formularle
Tre parole che nel linguaggio comune si confondono, ma nella pratica hanno effetti molto diversi sul portafoglio dell’acquirente.
La caparra confirmatoria è la somma che, in caso di inadempimento, il venditore trattiene se a rinunciare è l’acquirente, oppure restituisce raddoppiata se è il venditore a tirarsi indietro. È in genere intorno al 10% del prezzo e va sempre versata con strumenti tracciabili come bonifico o assegno circolare, mai in contanti.
L’acconto è invece un semplice anticipo sul prezzo, senza funzione di penale: se l’affare salta, va restituito senza automatismi punitivi. Il deposito fiduciario, spesso gestito dall’agenzia, resta bloccato su un conto vincolato fino al perfezionarsi della compravendita ed è la soluzione più prudente quando tra proposta e rogito passano diverse settimane.
La clausola di irrevocabilità blocca il proponente per un periodo definito, durante il quale non può ritirare l’offerta. I modelli aggiornati suggeriscono termini tipici tra 7 e 15 giorni: oltre questa soglia il rischio per chi firma cresce senza reale beneficio negoziale.
Passaggi da seguire per formulare correttamente ciascun istituto:
Indicare sempre l’importo esatto della caparra in cifre e in lettere, con la modalità di pagamento.
Specificare che si tratta di caparra confirmatoria e non di semplice acconto, citando l’articolo 1385 del Codice civile.
Fissare una data di scadenza precisa per l’irrevocabilità, mai una formula generica come “per il tempo necessario”.
Prevedere per iscritto a chi va restituita la caparra se una condizione sospensiva non si avvera.
Un consiglio: diffida da chi propone irrevocabilità di 30 giorni o più: è il tempo che serve all’agenzia per trovare un acquirente migliore, non a te per decidere.
Condizioni sospensive: come scriverle per mutuo e vendita di altro immobile
Una condizione sospensiva funziona solo se ha tre caratteristiche: un termine certo, una prova documentale dell’esito e l’indicazione di chi deve comunicarlo. Una clausola vaga come “salvo ottenimento mutuo” non protegge nessuno, perché non specifica entro quando né come dimostrare il rifiuto.
Per il mutuo, la clausola deve indicare l’importo richiesto, la banca o le banche a cui ci si rivolge, la data entro cui l’istituto deve comunicare l’esito e il tasso massimo accettabile. È utile anche prevedere che il rifiuto vada provato con una lettera formale della banca, non con una semplice dichiarazione verbale.
Per la vendita di un altro immobile, la clausola deve identificare con precisione quell’immobile (indirizzo e dati catastali) e fissare un termine entro cui il rogito deve concludersi, pena la decadenza della condizione.
Punti fermi per rendere efficace ogni condizione sospensiva:
Il termine deve essere una data specifica, non un periodo indefinito come “entro breve”.
La comunicazione dell’esito deve avvenire per iscritto, preferibilmente via PEC o raccomandata.
Va specificato chi ha l’onere di comunicare il mancato avveramento, di solito il proponente.
La restituzione della caparra deve essere automatica e scritta nella proposta stessa.
Le condizioni sospensive formulate con termini certi permettono di recedere senza perdere la caparra quando l’evento previsto non si verifica entro la scadenza indicata. In caso la banca neghi il mutuo entro il termine pattuito, basta inviare la comunicazione con la documentazione allegata: la caparra torna al proponente, di norma entro pochi giorni dalla verifica.
Documenti e verifiche da richiedere prima di firmare la proposta
Prima di firmare qualunque proposta, conviene chiedere al venditore o all’agenzia una serie di documenti minimi. Senza questi, si firma alla cieca su un immobile di cui non si conosce davvero la storia.
APE (attestato di prestazione energetica): obbligatorio, indica i consumi e la classe energetica.
Visura catastale: conferma intestatario, categoria e rendita dell’immobile.
Planimetria catastale: va confrontata con lo stato di fatto per individuare eventuali difformità.
Visura ipotecaria: rivela se sull’immobile gravano ipoteche, pignoramenti o altri vincoli.
Atto di provenienza: mostra come il venditore ha acquisito l’immobile (compravendita, successione, donazione).
Certificato di agibilità: attesta che l’immobile è idoneo all’uso abitativo.
Chi acquista senza queste verifiche rischia di scoprire solo al rogito che esistono difformità edilizie che impediscono la vendita o che la complicano con costi di sanatoria imprevisti. Un controllo tecnico indipendente, affidato a un geometra o architetto, individua queste anomalie prima che diventino un problema contrattuale: un approfondimento utile in questo senso riguarda la conformità urbanistica dell’immobile. Le visure catastali e ipotecarie si richiedono online tramite i servizi dell’Agenzia delle Entrate e arrivano solitamente entro pochi giorni lavorativi.
Come costruire una proposta d’acquisto sicura: checklist e frasi pronte
Segui questi passaggi nell’ordine, senza saltarne nessuno:
Identifica l’immobile con indirizzo completo, dati catastali (foglio, particella, subalterno) e riferimento alla planimetria allegata.
Indica il prezzo in cifre e lettere, specificando cosa è incluso (arredi, box, cantina).
Fissa la caparra confirmatoria, l’importo esatto e la modalità di pagamento tracciabile.
Scrivi le condizioni sospensive con termini certi per mutuo e vendita di altro immobile.
Stabilisci il termine di irrevocabilità, idealmente tra 7 e 15 giorni.
Specifica le modalità di comunicazione dell’accettazione: PEC o raccomandata con ricevuta.
Per la clausola mutuo, una formula solida recita: «La presente proposta è condizionata all’ottenimento di un mutuo di importo pari a X euro, tasso non superiore al Y%, con esito comunicato entro il gg/mm/aaaa; in mancanza, la proposta si intende risolta e la caparra restituita integralmente». Per l’irrevocabilità: «La presente proposta è irrevocabile fino al gg/mm/aaaa».
Un consiglio: prima di firmare, verifica chi materialmente incassa la caparra: se va all’agenzia, chiedi che resti su un conto vincolato e non nella disponibilità immediata del venditore.
Come controllo finale, verifica che a firmare la proposta siano tutti i comproprietari dell’immobile, che la data di versamento della caparra sia coerente con la data di firma, e valuta la registrazione della proposta per ottenere data certa, seguendo anche i passaggi utili per preparare il preliminare di compravendita.
Come modificare o revocare una proposta già presentata
Finché il venditore non ha accettato, il proponente può revocare la proposta in qualunque momento, a meno che non abbia sottoscritto una clausola di irrevocabilità ancora in corso di validità. In quel caso la revoca prima della scadenza espone al rischio di essere comunque vincolati se il venditore accetta entro il termine pattuito.
Se la proposta è già stata accettata, siamo oltre la fase di semplice ritiro: si è già in presenza di un preliminare, e modificarlo richiede il consenso di entrambe le parti. Una modifica unilaterale non ha alcun valore. Serve un atto scritto, controfirmato da acquirente e venditore, che aggiorni i termini originari (prezzo, tempistiche, condizioni).
Per revocare formalmente una proposta ancora pendente, è opportuno inviare una comunicazione scritta, preferibilmente via PEC o raccomandata con ricevuta di ritorno, prima che scada il termine di validità o di irrevocabilità. La tempestività conta: una revoca inviata anche un giorno dopo la scadenza pattuita, se nel frattempo il venditore ha già accettato, arriva troppo tardi.
Un caso frequente riguarda le proposte condizionate: se emerge un problema nei documenti (per esempio un’ipoteca non dichiarata) prima dell’accettazione, conviene revocare formalmente piuttosto che lasciare che la proposta scada da sola, perché una revoca esplicita e motivata riduce il rischio di contestazioni successive sulla buona fede del proponente.
Come gestire controdeduzioni e trattative sulle condizioni
Il venditore raramente accetta la prima proposta senza modifiche. Più spesso risponde con una controproposta, che rilancia su prezzo, tempistiche o condizioni sospensive. A quel punto la proposta originaria decade automaticamente: la controproposta è, a tutti gli effetti, un nuovo documento che richiede una nuova accettazione.
Le trattative più delicate riguardano quasi sempre tre punti: l’importo della caparra, la durata delle condizioni sospensive e il termine di irrevocabilità. Un venditore che vuole vendere in fretta tende a chiedere termini più brevi per il mutuo; un acquirente prudente cerca di allungarli. Trovare un compromesso scritto, mai verbale, evita ambiguità che poi si pagano in sede di rogito.
Un modello utile per orientarsi nella negoziazione è la struttura della controproposta immobiliare, che aiuta a formalizzare per iscritto ogni modifica rispetto al documento originario, comprese le clausole sospensive rinegoziate.
Vale una regola pratica: ogni controdeduzione, anche minima, va messa nero su bianco e allegata come integrazione alla proposta, con data e firma di entrambe le parti. Un accordo raggiunto per telefono o messaggio, se non recepito nel testo scritto, non ha alcun valore in caso di controversia.
Le condizioni cambiano tra immobile residenziale e commerciale
Le clausole standard di una proposta per un appartamento non funzionano allo stesso modo per un negozio o un capannone. Nel residenziale, le condizioni sospensive più comuni riguardano mutuo e vendita di altro immobile; nel commerciale, si aggiungono spesso verifiche sulla destinazione d’uso e sulla compatibilità con l’attività che l’acquirente intende avviare.
Per un immobile commerciale, la proposta dovrebbe includere una condizione sospensiva legata all’ottenimento delle autorizzazioni comunali necessarie all’attività (licenze, cambi di destinazione d’uso), oltre alla verifica che l’immobile rientri nella categoria catastale compatibile con l’uso previsto. Comprare un locale classificato come magazzino per aprirci un ristorante, senza aver verificato prima la fattibilità del cambio di destinazione, è un errore che si scopre spesso troppo tardi.
Anche i tempi cambiano. Nel residenziale, un’irrevocabilità di 7-15 giorni è la norma. Nel commerciale, dove intervengono spesso due o più soci, verifiche bancarie più complesse e a volte anche perizie tecniche approfondite, i termini si allungano fisiologicamente, e la proposta dovrebbe prevederlo esplicitamente invece di forzare scadenze irrealistiche.
Cosa cambia dal punto di vista fiscale nella proposta d’acquisto
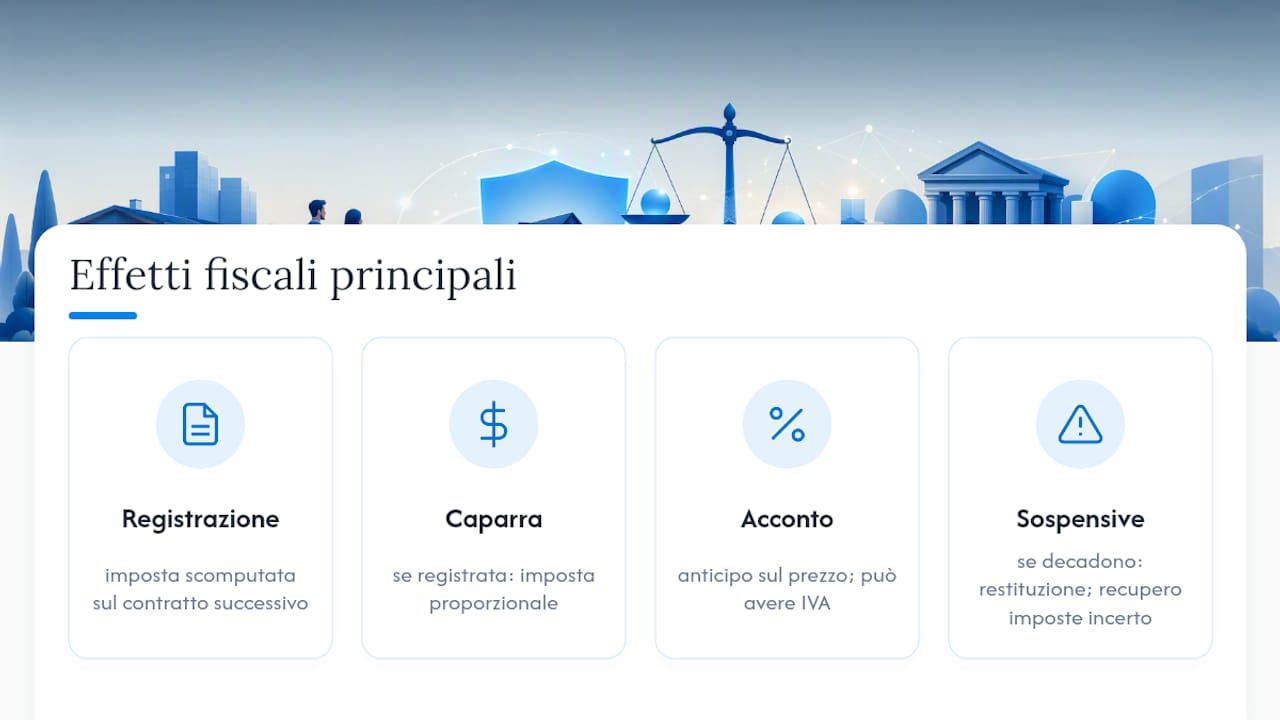
Le condizioni scritte nella proposta hanno riflessi fiscali concreti, non solo civilistici. Se la proposta viene registrata presso l’Agenzia delle Entrate, l’imposta di registro versata in quella fase viene generalmente scomputata da quella dovuta sul contratto preliminare o sul rogito definitivo, evitando una doppia tassazione sullo stesso importo.
La caparra confirmatoria, dal punto di vista fiscale, sconta un’imposta di registro proporzionale se il documento viene registrato, mentre l’acconto sconta un trattamento diverso perché costituisce un anticipo sul prezzo soggetto a IVA quando la vendita proviene da un’impresa costruttrice. Questa distinzione conta parecchio quando si acquista da un’impresa piuttosto che da un privato.
Le condizioni sospensive, se non si avverano e la proposta decade, comportano di norma la restituzione delle somme versate; tuttavia, se erano già state pagate imposte di registro sulla proposta stessa, il recupero fiscale segue procedure specifiche che vanno verificate caso per caso con un professionista, perché non sempre l’importo torna in automatico.
Per gli immobili ereditati, la proposta d’acquisto si intreccia spesso con la dichiarazione di successione ancora da perfezionare: prima di accettare condizioni troppo strette sui tempi, conviene verificare a che punto sono le pratiche successorie, perché un ritardo lì può far saltare i termini pattuiti nella proposta stessa.
Chi vende o acquista un immobile ereditato affronta un livello di complessità in più: intestazioni da sistemare, comproprietari da coordinare, documenti d’archivio da recuperare. Un supporto nella fase della proposta può includere sopralluogo per verificare lo stato reale dell’immobile, raccolta dei documenti catastali e urbanistici, controllo di conformità prima ancora che una proposta venga scritta.
Quando la situazione successoria non è ancora definita, o quando i comproprietari sono più di uno, rivolgersi a professionisti che gestiscono questi passaggi può ridurre il rischio di firmare condizioni che poi si rivelano impraticabili. Il supporto legale in ambito successorio, unito alla verifica tecnica preventiva, è quello che separa una proposta scritta con consapevolezza da una firmata sperando che vada bene.
— Francesco
Consulenza Eredicasa per una proposta d’acquisto senza sorprese
Eredicasa segue l’intera pratica di vendita di un immobile ereditato, dal sopralluogo iniziale alla raccolta dei documenti fino al supporto nella trattativa, così che le condizioni scritte nella proposta corrispondano davvero alla situazione reale dell’immobile.
La prima consulenza serve proprio a questo: capire a che punto è la pratica successoria, quali documenti mancano ancora e quali condizioni vanno inserite nella proposta per proteggere chi vende e chi compra. Il team verifica planimetrie, visure e conformità urbanistica prima che qualcuno metta una firma, evitando le sorprese che spesso emergono solo al rogito.
Se stai per vendere o acquistare un immobile ereditato e vuoi arrivare alla proposta con le carte in regola, richiedi una consulenza immobiliare con Eredicasa: puoi anche dare un’occhiata agli immobili attualmente seguiti dall’agenzia per farti un’idea concreta del metodo di lavoro.
Fonti
Per approfondire, il Consiglio Nazionale del Notariato resta il riferimento più autorevole sulla natura giuridica della proposta. Per i modelli pratici, consulta i fac-simile aggiornati e la guida su quali documenti richiedere prima di firmare. Per gli immobili ereditati, utile anche la lista documenti per la successione.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un avvocato qualificato. Consulta un professionista legale qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
A cosa stare attenti quando si fa una proposta d’acquisto?
Verifica che ci siano condizioni sospensive con termini certi, che la caparra sia versata in modo tracciabile e che l’irrevocabilità abbia una scadenza precisa, non indefinita.
Cosa sono le condizioni sospensive in una proposta d’acquisto?
Sono clausole che subordinano l’impegno d’acquisto a un evento futuro, come l’ottenimento del mutuo o la vendita di un altro immobile: se l’evento non si verifica entro il termine, il proponente recede senza perdere la caparra.
Che valore legale ha una proposta di acquisto?
Ha valore di offerta contrattuale che, se accettata e comunicata, si trasforma in un contratto preliminare vincolante per entrambe le parti.
La proposta di acquisto accettata è sufficiente per far scattare la provvigione?
Sì, l’accettazione della proposta perfeziona l’accordo e fa maturare il diritto dell’agenzia alla provvigione, indipendentemente dal successivo rogito notarile.
Raccomandati
Commenti