
Provenienza donazione vendita: cosa cambia dopo la riforma 2026
Dal 18 dicembre 2025, nella maggior parte dei casi comprare un immobile proveniente da donazione in Italia è sicuro: la legge ha eliminato il rischio che un erede escluso possa costringere l’acquirente a restituire la casa. Restano alcune eccezioni per le successioni apertesi prima di quella data, ma per chi acquista oggi la provenienza donativa non è più, da sola, un motivo per rinunciare all’affare o per vedersi negare il mutuo.
In breve:
La riforma del 2025 elimina la possibilità che un legittimario escluso possa riavere l’immobile attraverso azioni di riduzione contro chi lo ha acquistato in buona fede, limitando il risarcimento a un indennizzo in denaro.
Per le successioni aperte prima del 18 dicembre 2025, il rischio di contestazioni e riduzioni rimane fino al 18 giugno 2026, ma con effetti limitati e la possibilità di opporsi o trascrivere domande di riduzione ancora fino a quella data.
La normativa attuale riduce le ragioni delle banche di rifiutare mutui su immobili donati, alleggerendo le incertezze legate alla provenienza e rendendo più sicura la transazione.
La verifica preventiva della provenienza donativa e il rispetto delle clausole di indennizzo sono strumenti chiave per limitare i rischi e velocizzare la vendita di immobili donati.
La buona prassi prevede l’uso di clausole contrattuali specifiche e una completa due diligence documentale per minimizzare eventuali contestazioni future sulla provenienza dell’immobile.
Indice
Cosa cambia con la riforma L. 182/2025 su donazione e vendita
Rischi residui: quando la provenienza donativa resta un problema
Rinuncia, risoluzione, polizze: gli strumenti per blindare l’operazione
Le tasse su donazione e vendita: cosa cambia per il portafoglio
L’acquirente terzo e la prevalenza dei diritti sull’immobile
Come si comportano altri paesi europei sulla donazione immobiliare
Cosa succede se scoppia una controversia sulla provenienza donativa
Il valore di un supporto integrato per chi vende una casa donata
Vendere casa donata con Eredicasa: consulenza e gestione senza pensieri
Cosa cambia con la riforma L. 182/2025 su donazione e vendita
La legge 182/2025 è entrata in vigore il 18 dicembre 2025 e ha riscritto il modo in cui il codice civile tutela i legittimari esclusi da una donazione. Prima di questa data, chi riceveva una casa in donazione e poi la vendeva lasciava l’acquirente esposto: se un erede legittimario (figlio, coniuge, in certi casi genitore) avesse agito con successo con l’azione di riduzione, avrebbe potuto pretendere la restituzione materiale dell’immobile, anche da chi lo aveva comprato in buona fede anni dopo.
Le guide notarili confermano che questo meccanismo ha smesso di funzionare così. La riforma sostituisce la tutela reale con una tutela obbligatoria: il legittimario danneggiato non può più rivalersi sulla casa venduta a terzi, ma solo chiedere un indennizzo in denaro a chi ha ricevuto la donazione. Cambia il bersaglio dell’azione, non la sua esistenza.
Le conseguenze pratiche toccano tre punti:
Trascrizioni: un atto di compravendita su un immobile donato non porta più con sé l’incognita di una futura richiesta di restituzione contro l’acquirente.
Mutui: le banche, che spesso rifiutavano di accettare in garanzia case di provenienza donativa per un certo periodo dall’apertura della successione, hanno ora meno ragioni per farlo, secondo analisi legali sulla riforma.
Articoli coinvolti: la riforma interviene sugli articoli 561-563 del codice civile, che regolano l’azione di restituzione contro i terzi acquirenti, mantenendo però intatto l’impianto degli articoli 553-564 sulla quota di legittima e sulla riduzione delle donazioni eccessive.
L’eccezione principale riguarda le successioni aperte prima del 18 dicembre 2025, per cui vale ancora, in parte, il regime precedente.
Rischi residui: quando la provenienza donativa resta un problema
Il periodo transitorio è la zona grigia che ogni acquirente prudente deve conoscere. Se la successione del donante si è aperta prima del 18 dicembre 2025, un legittimario può ancora, entro il 18 giugno 2026, opporsi alla donazione o trascrivere una domanda di riduzione con effetti sulla circolazione del bene. Superata quella data senza opposizioni trascritte, il rischio per l’acquirente si affievolisce notevolmente.
Anche quando l’azione di riduzione va a buon fine, oggi cambia chi paga. Ipoteche e altri pesi iscritti dal donatario restano validi, e il donatario deve compensare in denaro il legittimario per la perdita di valore subita, come chiarisce l’analisi delle nuove regole sulla circolazione dei beni donati. L’esposizione economica si sposta dal terzo acquirente al donatario che ha venduto.
Tre situazioni meritano attenzione particolare:
Collazione e dispensa: se l’atto di donazione contiene una dispensa dalla collazione, il bene esce dal calcolo dell’eredità in un modo diverso, e la valutazione economica in caso di controversia si fa al momento della decisione giudiziale, non a quello della donazione.
Vendite gratuite del donatario: se il donatario ha a sua volta trasferito il bene senza corrispettivo (una seconda donazione, per esempio), le tutele per il terzo acquirente successivo sono più fragili.
Trascrizioni antecedenti: opposizioni o domande di riduzione già trascritte prima dell’acquisto restano opponibili a chi compra, indipendentemente dalla riforma.
Le analisi economiche stimano che il mercato dei beni di provenienza donativa coinvolga circa 270.000 atti ogni anno in Italia, un volume che rende evidente perché la riforma abbia un impatto reale sulla fluidità del mercato immobiliare, non solo teorico.
Rinuncia, risoluzione, polizze: gli strumenti per blindare l’operazione
Anche con la riforma in vigore, chi vuole azzerare ogni incertezza residua ha diversi strumenti a disposizione. Non sono obbligatori nella maggior parte delle vendite post 18 dicembre 2025, ma restano utili nei casi transitori o quando la situazione familiare del donante è complessa.
Rinuncia all’azione di riduzione: i legittimari possono rinunciare formalmente a far valere l’azione, ma solo dopo l’apertura della successione, non prima. Una rinuncia firmata mentre il donante è ancora vivo non ha alcun valore giuridico.
Risoluzione consensuale della donazione: se emergono dubbi seri, donante e donatario possono risolvere la donazione per mutuo consenso prima della vendita, riportando il bene nel patrimonio originario e semplificando la successiva compravendita.
Polizza “donazione sicura”: assicura il rischio residuo di un’azione di restituzione o di riduzione per un periodo determinato. Con la riforma, secondo le stesse guide notarili, questo tipo di assicurazione su donazione diventa superfluo per la maggior parte delle nuove operazioni, ma resta sensato per le successioni apertesi nel periodo transitorio o quando la documentazione presenta lacune.
Clausole contrattuali specifiche: nel preliminare e nel rogito si possono inserire clausole di indennizzo a carico del venditore, garanzie fideiussorie o una fideiussione bancaria a copertura di un eventuale obbligo di compensazione verso i legittimari.
Un consiglio: prima di firmare il preliminare, chiedi sempre al notaio quando si è aperta la successione del donante originario: è questa data, non quella della vendita, a determinare se ti trovi nel regime nuovo o in quello transitorio.
Due diligence: cosa verificare prima di comprare o vendere
La sicurezza giuridica di un immobile donato non si dà per scontata: si controlla documento per documento. La due diligence successoria più solida incrocia quattro fonti: visure ipotecarie e catastali, atto di donazione originario, situazione patrimoniale del donatario e trascrizioni antecedenti la vendita.
Visure ipotecarie e trascrizioni: rivelano se esistono domande di riduzione, opposizioni o pignoramenti già iscritti sull’immobile.
Atto di donazione: va letto per intero, cercando clausole di dispensa da collazione, pesi, condizioni o riserve d’usufrutto a favore del donante.
Patrimonio del donatario: conta perché, in caso di azione vittoriosa, è il donatario a dover compensare i legittimari, quindi la sua solidità economica riduce il rischio pratico per chi ha comprato da lui.
Legittimari esistenti: sapere quanti figli, quale coniuge o quali altri eredi necessari aveva il donante aiuta a stimare la probabilità concreta di una contestazione futura.
Verifica | Cosa cerca | Chi la richiede |
Visura ipotecaria | Opposizioni, riduzioni, pesi trascritti | Notaio, acquirente |
Atto di donazione | Dispensa da collazione, riserve, condizioni | Notaio, avvocato |
Situazione patrimoniale donatario | Capacità di compensazione economica | Acquirente, banca |
Data apertura successione | Regime applicabile (nuovo o transitorio) | Notaio |
Il preliminare dovrebbe contenere sempre una dichiarazione esplicita sulla provenienza donativa e, quando pertinente al periodo transitorio, una clausola di indennizzo a carico del venditore in caso di azioni successive.
Le tasse su donazione e vendita: cosa cambia per il portafoglio
La donazione di un immobile paga l’imposta di donazione, con aliquote e franchigie che variano in base al grado di parentela tra donante e beneficiario: coniugi e figli godono di una franchigia più alta rispetto a parenti più lontani o estranei. A questa si aggiungono imposta di registro, ipotecaria e catastale, calcolate sul valore catastale del bene.
Quando il donatario vende l’immobile ricevuto, entra in gioco un secondo fronte fiscale: la plusvalenza. Se la vendita avviene entro cinque anni dalla donazione, e il donante originario non lo aveva a sua volta acquistato o costruito da più di cinque anni, la plusvalenza realizzata può essere soggetta a tassazione come reddito diverso, salvo che l’immobile sia stato usato come abitazione principale per la maggior parte del periodo. Superati i cinque anni dalla data di acquisto originaria del donante, la vendita è generalmente esente da questa imposta.
Per chi eredita, e non riceve per donazione, il quadro fiscale segue regole diverse in materia di dichiarazione di successione e agevolazioni prima casa, approfondite in una guida dedicata alle agevolazioni fiscali sulla vendita di case ereditate. La distinzione tra donazione e successione, spesso confusa dai non specialisti, incide direttamente su quanto si paga e quando.
L’acquirente terzo e la prevalenza dei diritti sull’immobile
Il nodo giuridico centrale nella provenienza donativa riguarda sempre lo stesso conflitto: chi prevale tra il legittimario escluso dall’eredità e il terzo che ha comprato in buona fede? Prima della riforma, in teoria, prevaleva il legittimario: poteva rivendicare il bene stesso, anche a distanza di anni e passaggi di proprietà.
Oggi la bilancia pende dalla parte dell’acquirente. La riforma ha reso quel diritto del legittimario “obbligatorio” invece che “reale”, nel linguaggio dei giuristi: significa che il diritto esiste ancora, ma si esercita chiedendo denaro al donatario, non riprendendosi la casa da chi l’ha comprata. Questo principio vale per tutte le successioni apertesi dopo il 18 dicembre 2025 e, con alcune condizioni legate al periodo transitorio, anche per gran parte di quelle precedenti una volta superata la scadenza del 18 giugno 2026.
Resta una condizione da rispettare sempre: la trasparenza in trattativa. Dichiarare la provenienza donativa dell’immobile fin dalla proposta d’acquisto, come raccomandano le fonti notarili, non è solo un obbligo di correttezza contrattuale. Evita contestazioni successive sulla validità del consenso dell’acquirente e mette nero su bianco che entrambe le parti conoscevano lo stato giuridico del bene al momento della firma.
Come si comportano altri paesi europei sulla donazione immobiliare
Il problema della provenienza donativa non è un’esclusiva italiana. In Francia e Germania esistono meccanismi simili di tutela della quota riservata agli eredi necessari, ma con termini di prescrizione e modalità di attuazione diverse rispetto al sistema italiano precedente alla riforma.
Il punto distintivo del caso italiano, prima della L. 182/2025, era proprio la persistenza dell’azione reale contro il terzo acquirente per un periodo molto lungo, che rendeva il mercato dei beni donati meno liquido rispetto ad altri paesi europei dove la tutela dei legittimari si esercita più spesso in forma di compensazione economica fin dall’origine. La riforma italiana avvicina quindi il sistema nazionale a un modello di tutela obbligatoria già diffuso altrove, riducendo un disallineamento che per anni ha reso gli immobili donati italiani percepiti come più rischiosi rispetto a beni analoghi in altre giurisdizioni europee.
Per il lettore italiano la conclusione pratica è semplice: non serve guardare a soluzioni straniere per gestire la propria operazione, perché la normativa nazionale offre ora un impianto di tutela paragonabile, con le sue regole specifiche su collazione, legittima e periodo transitorio descritte nelle sezioni precedenti.
Come si registrano gli atti di donazione e di vendita
La donazione immobiliare richiede sempre atto notarile pubblico: la forma scritta semplice non basta, e la presenza di due testimoni è obbligatoria salvo eccezioni previste dalla legge. Il notaio, entro trenta giorni dalla firma, registra l’atto all’Agenzia delle Entrate e lo trascrive nei registri immobiliari, un passaggio che rende la donazione conoscibile ai terzi e opponibile erga omnes.
La successiva vendita segue lo stesso schema temporale: rogito notarile, registrazione fiscale entro trenta giorni, trascrizione nei registri immobiliari. È proprio la trascrizione a determinare la “storia” del bene che chiunque può controllare tramite visura, ed è per questo che verificarla prima dell’acquisto, come descritto nella checklist di due diligence, resta un passaggio non negoziabile indipendentemente dalla riforma.
Tra donazione e vendita non esiste un termine minimo di legge da rispettare, salvo le implicazioni fiscali sulla plusvalenza descritte in precedenza. Chi acquista una casa ricevuta in donazione pochi mesi prima deve solo assicurarsi che risulti chiaramente la data di apertura della successione del donante originario, elemento decisivo per capire quale regime normativo si applica all’operazione.
Cosa dovrebbero fare notai, avvocati e agenti immobiliari
Ogni professionista coinvolto in una compravendita di provenienza donativa ha una responsabilità specifica, e la riforma non elimina il bisogno di coordinamento tra le tre figure.
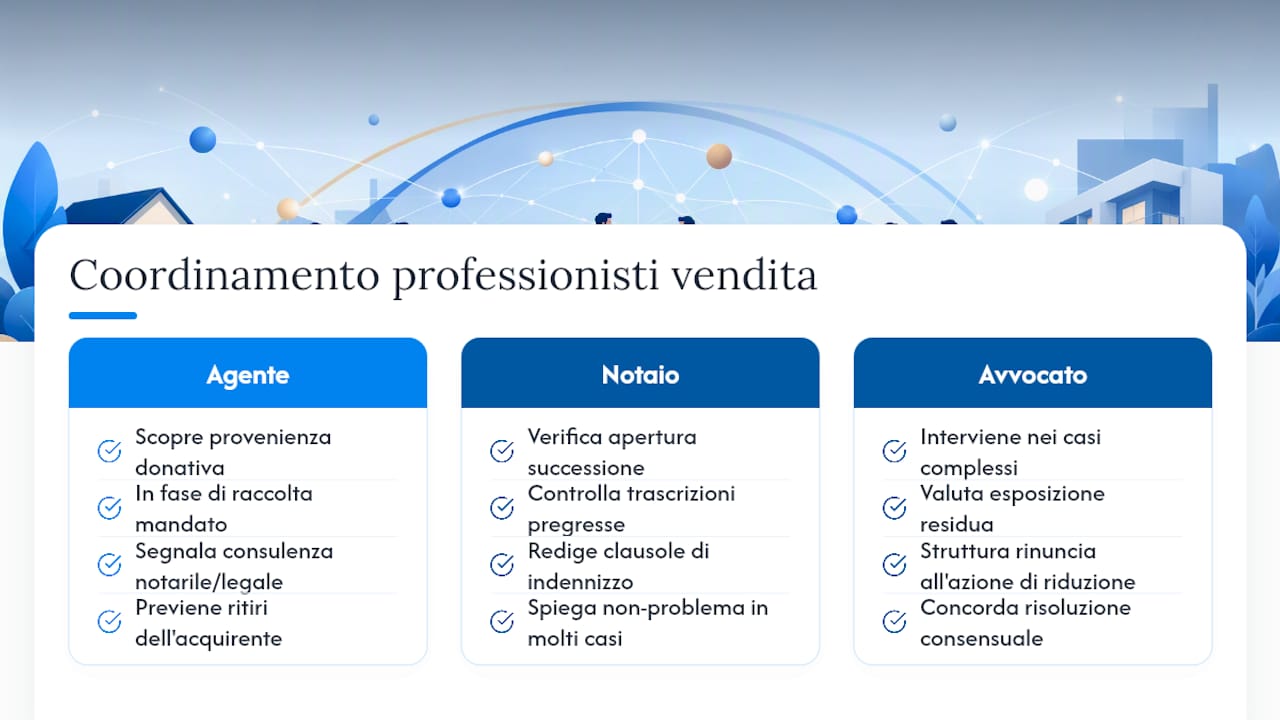
Il notaio resta il fulcro operativo: verifica la data di apertura della successione, controlla le trascrizioni pregresse e redige le clausole di indennizzo quando il caso rientra nel periodo transitorio. È anche la figura che meglio può spiegare alle parti perché, in molti scenari, la donazione non è più il problema che si pensava anni fa.
L’avvocato entra in gioco nei casi più complessi: famiglie numerose, donazioni con riserva di usufrutto, situazioni patrimoniali del donatario poco chiare o precedenti contestazioni già emerse in famiglia. La sua funzione è valutare l’esposizione residua e, se necessario, strutturare una rinuncia all’azione di riduzione o una risoluzione consensuale della donazione prima della vendita.
L’agente immobiliare, spesso il primo punto di contatto, ha il compito di far emergere la provenienza donativa già in fase di raccolta del mandato, evitando di scoprirla a trattativa avanzata. Segnalare per tempo la necessità di una consulenza notarile o legale specifica accelera l’intera operazione ed evita che un potenziale acquirente si ritiri per timori infondati o, peggio, fondati ma scoperti troppo tardi.
Cosa succede se scoppia una controversia sulla provenienza donativa
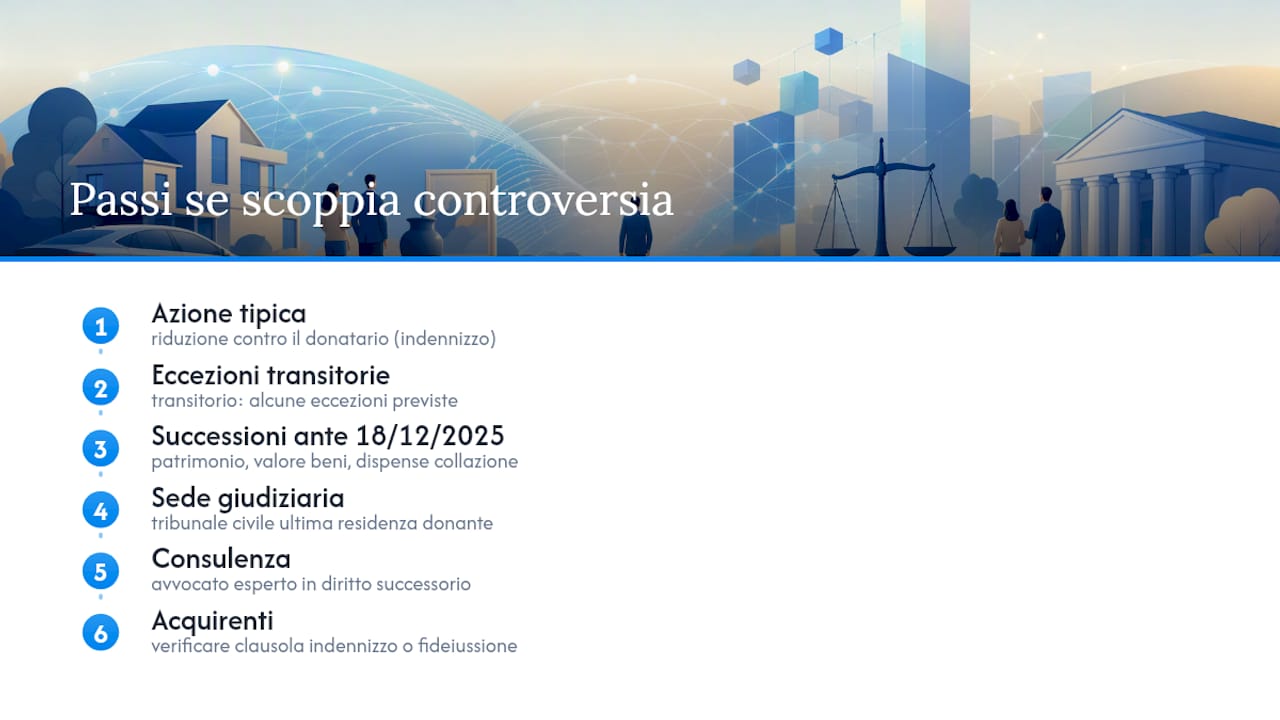
Le contestazioni più frequenti riguardano legittimari che si scoprono esclusi da una donazione fatta anni prima, spesso quando il donante è già deceduto e la successione si apre. In questi casi l’azione tipica è quella di riduzione, diretta oggi contro il donatario per ottenere un indennizzo in denaro, non più contro il terzo che ha acquistato l’immobile, salvo le eccezioni del periodo transitorio già descritte.
Se la controversia riguarda una successione apertasi prima del 18 dicembre 2025 e un’opposizione o domanda di riduzione risulta trascritta nei termini previsti, la disputa si gioca sul piano probatorio: consistenza del patrimonio del donante al momento della donazione, valore dei beni donati rispetto alla quota di legittima, ed eventuali dispense da collazione previste nell’atto originario. Un legale specializzato in diritto successorio è la figura giusta per gestire questo tipo di causa, che si svolge davanti al tribunale civile competente per il luogo dell’ultima residenza del donante.
Per chi ha già comprato l’immobile e si trova coinvolto in una causa di questo tipo, la prima mossa è verificare con il proprio notaio quali garanzie contrattuali erano previste nell’atto di acquisto: una clausola di indennizzo o una fideiussione può fare la differenza tra un problema gestibile e un contenzioso lungo e costoso.
Il valore di un supporto integrato per chi vende una casa donata
Districarsi tra riforma, periodo transitorio e verifiche notarili richiede competenze legali e immobiliari insieme. Un servizio integrato può affiancare chi vende una casa ricevuta in donazione o in eredità con valutazioni in loco, consulenza successoria, gestione delle pratiche catastali e marketing professionale dell’immobile, riducendo tempi morti e incertezze economiche. Prima di metterla sul mercato, parlarne con notaio e consulente successorio evita sorprese a trattativa avanzata.
— Francesco
Vendere casa donata con Eredicasa: consulenza e gestione senza pensieri
Se hai ricevuto una casa in donazione o in eredità e vuoi venderla senza doverti improvvisare esperto di diritto successorio, Un’agenzia immobiliare specializzata può gestire l’intero percorso: dalla valutazione dell’immobile fatta di persona, alla verifica documentale con notaio e consulente successorio, fino al marketing con foto e video professionali.
Ha senso rivolgersi a un servizio integrato soprattutto quando la situazione è complessa: più eredi coinvolti, un atto di donazione con clausole particolari, o semplicemente poco tempo per occuparsi di visure, trascrizioni e trattative. Si può ricorrere a un unico interlocutore con competenza legale e commerciale, evitando di dover coordinare da solo notaio, avvocato e agenzia. Per chi si trova con una casa di provenienza donativa da vendere e vuole partire con una valutazione chiara della situazione, il primo passo è richiedere una consulenza immobiliare dedicata.
Fonti
Per approfondire la riforma e le sue implicazioni pratiche, restano utili le guide notarili sulla vendita di case donate, l’analisi giuridica sulla circolazione dei beni donati e la guida completa alla normativa successoria 2026.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un avvocato qualificato. Consulta un professionista legale qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
Cosa sono gli immobili di provenienza donativa?
Sono immobili che il proprietario attuale ha ricevuto tramite un atto di donazione, non tramite acquisto o eredità diretta, e che conservano nella loro storia giuridica questa origine specifica.
Quali sono i rischi per chi acquista un immobile donato?
Dopo la riforma il rischio principale riguarda solo le successioni apertesi prima del 18 dicembre 2025, per cui restano possibili opposizioni trascritte fino al 18 giugno 2026; per le donazioni successive, l’acquirente non rischia più la restituzione del bene.
Quali sono le regole per vendere un immobile donato?
Occorre un atto notarile che dichiari la provenienza donativa, la verifica di visure e trascrizioni pregresse e, nei casi transitori, clausole di indennizzo o garanzie a tutela dell’acquirente.
Perché il notaio a volte sconsiglia la donazione?
Perché, anche dopo la riforma, la donazione resta un atto complesso dal punto di vista fiscale e successorio: espone il donatario a un possibile obbligo di compensazione futura e richiede una verifica accurata del patrimonio del donante al momento dell’atto.
La riforma 2025 riguarda anche le donazioni fatte prima del 2026?
Sì, ma con un regime transitorio: se non risultano opposizioni o domande di riduzione trascritte entro il 18 giugno 2026, anche le donazioni più vecchie beneficiano della nuova tutela obbligatoria.
Raccomandati
Commenti