
Rinuncia eredità immobile: guida pratica alla procedura
Sì, puoi rinunciare all’eredità che comprende una casa, ma la rinuncia deve essere totale, non puoi tenerti i mobili e rifiutare solo l’immobile. L’atto va fatto davanti a un notaio o al cancelliere del Tribunale competente e produce effetti immediati: da un lato ti esonera dai debiti del defunto, dall’altro ti fa perdere ogni diritto sulla casa, comprese eventuali plusvalenze future.
In breve:
La rinuncia totale all’eredità, inclusa la casa, deve essere formalizzata davanti a un notaio o al cancelliere del tribunale ed è immediatamente efficace, escludendo qualsiasi diritto sulla proprietà.
Un’eredità che include un immobile si devolve ai discendenti o coeredi in mancanza di rinuncia, rendendo fondamentale verificare subito la propria situazione patrimoniale e il rispetto dei termini di legge.
La rinuncia comporta costi contenuti, tra marche da bollo, diritti di cancelleria e registrazione, ma può essere impedita da atti di accettazione tacita o errori nella trascrizione catastale.
È consigliabile considerare alternative come l’accettazione con beneficio d’inventario, vendita dell’immobile o cessione delle quote, soprattutto se l’immobile vale più dei debiti o se la gestione è complessa.
La rinuncia può essere revocata entro certi limiti, prima che altri coeredi accettino l’eredità, e è importante valutare attentamente eventuali gravami come ipoteche prima di procedere.
Indice
Cosa comporta legalmente rinunciare a un’eredità che include un immobile
Rinunciare significa dichiarare formalmente di non voler entrare nella successione, con effetto retroattivo: la legge considera come se non fossi mai stato chiamato all’eredità. Questo vale anche per l’immobile, che non passa mai nella tua disponibilità giuridica, nemmeno per un istante.
La quota che avresti ricevuto non resta sospesa: si devolve per rappresentazione ai tuoi discendenti, se ne hai, oppure per accrescimento agli altri coeredi. Se sei figlio unico e rinunci, l’eredità passa secondo l’ordine successorio previsto dalla legge, quindi potrebbe toccare a fratelli del defunto, genitori superstiti o altri parenti secondo il grado.
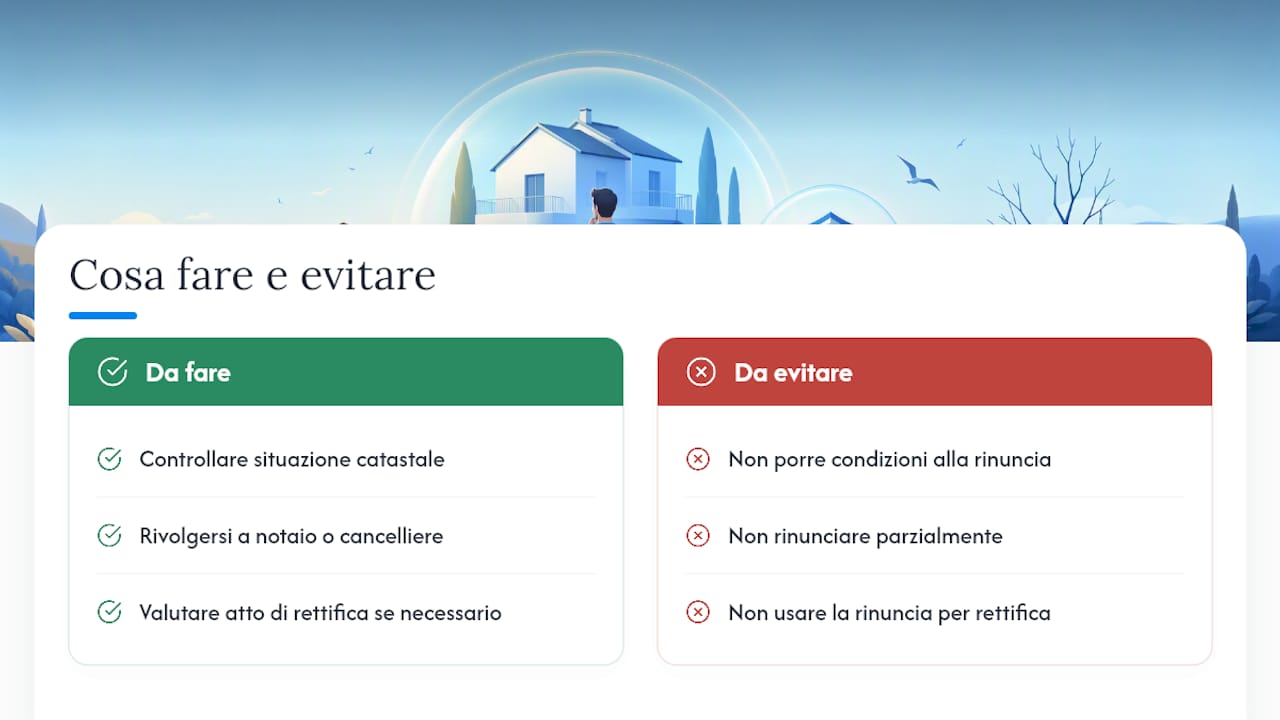
Un punto che molti sottovalutano riguarda i creditori. La dichiarazione di rinuncia va ricevuta da un notaio o dal cancelliere del Tribunale e non può essere condizionata né limitata a una parte del patrimonio: o rinunci a tutto, o accetti tutto. Se l’immobile è già stato trascritto a tuo nome per errore o per un’accettazione tacita involontaria, la rinuncia successiva non basta a sistemare la situazione: serve un atto di rettifica separato, spesso più complesso della rinuncia stessa. Per questo motivo verificare la situazione catastale prima di firmare qualunque atto è un passaggio che conviene non saltare.
Quando conviene rinunciare e quali alternative valutare
La rinuncia ha senso soprattutto quando i debiti del defunto superano il valore reale dei beni lasciati, o quando l’immobile ereditato è in condizioni tali da costare più in manutenzione e tasse di quanto valga sul mercato. Capita spesso con case di campagna abbandonate da decenni, o con immobili gravati da spese condominiali arretrate consistenti.
Prima di scegliere, però, vale la pena considerare alternative concrete:
Accettazione con beneficio d’inventario: eviti di rispondere dei debiti del defunto con il tuo patrimonio personale, ma mantieni la possibilità di ricevere l’immobile se, dopo l’inventario, risulta che il patrimonio è in attivo.
Vendita assistita dell’immobile: se il problema è la gestione pratica e non il valore del bene, vendere può essere più vantaggioso che rinunciare a qualcosa che in realtà vale.
Cessione della quota ad altri coeredi: utile quando la casa ha un valore ma tu preferisci liquidità immediata senza passare dalla rinuncia formale.
Un consiglio: fai fare una perizia indipendente prima di decidere. Molti eredi rinunciano per paura dei debiti senza sapere che l’immobile, da solo, valeva più del passivo complessivo.
Come si presenta la rinuncia all’eredità di un immobile
La procedura è standardizzata ma richiede attenzione ai dettagli, soprattutto quando è coinvolto un bene immobile che dovrà poi essere trascritto nei registri pubblici.
Individua il Tribunale competente: è quello del luogo dove il defunto aveva l’ultimo domicilio, non dove vivi tu né dove si trova l’immobile.
Scegli tra notaio e cancelleria: entrambi possono ricevere la dichiarazione, ma i tempi e i costi variano. Il notaio è spesso più rapido, la cancelleria è gratuita per l’atto in sé (restano dovute le spese di registrazione).
Prenota l’appuntamento: molte cancellerie, come quella del Tribunale di Udine, richiedono l’invio della documentazione almeno una settimana prima della data fissata.
Presentati con i documenti richiesti: certificato di morte, tuo documento d’identità, codice fiscale del defunto e tuo.
Firma l’atto e applica le marche da bollo richieste per la dichiarazione.
Paga il modello F23 per la registrazione dell’atto presso l’Agenzia delle Entrate.
Ritira la copia conforme, che ti servirà come prova della rinuncia in caso di controlli futuri o richieste da parte di altri coeredi.
Un consiglio: conserva la copia conforme per sempre, non solo per qualche anno. Può servirti anche dopo un decennio, ad esempio se emergono debiti del defunto che un creditore cerca di farti pagare nonostante la rinuncia.
Documenti richiesti e costi tipici per la rinuncia
I costi della rinuncia sono più contenuti di quanto molti immaginino, ma vanno pianificati con anticipo perché alcuni pagamenti sono condizione per il rilascio della copia conforme.
Certificato di morte del defunto
Codice fiscale del defunto e del rinunciante
Documento d’identità valido del rinunciante
Marca da bollo da 16 €
Diritti di cancelleria, che le schede pratiche del Tribunale di Lucca indicano intorno a 11,80 € per copia
Versamento del modello F23 per la registrazione, con un importo indicativo di circa 200 €
Se scegli il notaio invece della cancelleria, aggiungi l’onorario professionale, che varia da studio a studio e conviene sempre farsi preventivare prima di fissare l’appuntamento. La cifra complessiva per una rinuncia in cancelleria resta comunque nell’ordine di poche centinaia di euro, cifra piccola se confrontata con i debiti che potresti evitare di ereditare insieme alla casa.
Rinuncia parziale alla quota: cosa cambia rispetto alla rinuncia totale
Esiste una figura distinta dalla rinuncia classica: la rinuncia abdicativa alla quota su un singolo immobile, riconosciuta valida dalla Cassazione con la sentenza n. 23093/2025. Non si tratta di rinunciare all’intera eredità, ma di dismettere la propria quota di comproprietà su quel bene specifico, restando erede per il resto del patrimonio.
Questa rinuncia richiede la forma scritta e va trascritta nei registri immobiliari per essere opponibile a terzi, altrimenti resta un accordo valido solo tra le parti coinvolte. L’effetto principale è l’accrescimento della quota a favore degli altri comproprietari, senza alcun corrispettivo economico per chi rinuncia. È uno strumento utile per sciogliere tensioni tra coeredi che non riescono ad accordarsi sulla gestione di una casa in comproprietà, senza dover vendere la quota a terzi estranei alla famiglia. Chi valuta questa strada spesso lo fa in parallelo a una procedura di cessione delle quote immobiliari, confrontando quale via risolve meglio il conflitto tra eredi.
Quanto tempo hai per rinunciare all’eredità?
Il termine dipende da una condizione concreta: sei già in possesso dei beni ereditari o no? Se lo sei, il Tribunale di Milano fissa il termine a 3 mesi dall’apertura della successione, secondo quanto previsto dall’articolo 458 del codice civile. Se non sei nel possesso, il termine ordinario sale a 10 anni.
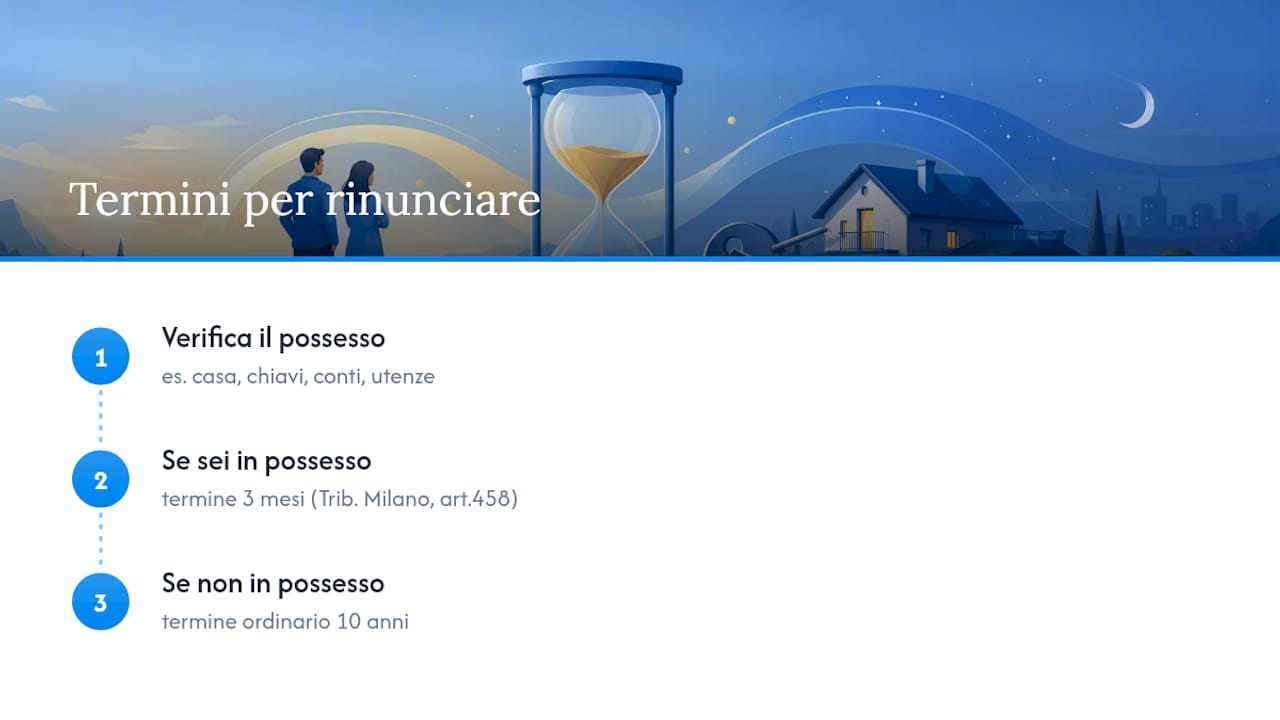
Il problema è che molte persone non si rendono conto di essere già “in possesso”. Vivere nella casa del defunto, avere le chiavi, gestire i suoi conti correnti o occuparsi delle sue utenze può bastare a far scattare il termine breve, anche senza un’accettazione formale. Chi convive con un genitore anziano e resta nell’abitazione dopo il decesso, ad esempio, rischia di scoprire tardi che i tre mesi sono già scaduti. Verificare subito la propria posizione, prima di rimandare la decisione, evita di perdere per sempre la possibilità di rinunciare.
Rischi ed errori da evitare nella rinuncia
Alcuni comportamenti, anche involontari, valgono come accettazione tacita e chiudono per sempre la porta alla rinuncia:
Vendere o donare beni dell’eredità, incluso l’immobile o parte del suo arredamento
Riscuotere la pensione o altre somme dovute al defunto
Avviare lavori di ristrutturazione sull’immobile ereditato
Presentare dichiarazioni fiscali che presuppongono l’accettazione dell’eredità
Attenzione anche alla forma: una rinuncia condizionata o limitata a una parte dei beni è nulla, come se non fosse mai stata fatta. Se tra gli eredi ci sono minori o persone incapaci, occorre l’autorizzazione del Giudice tutelare prima di procedere, come confermano le indicazioni del Tribunale di Bergamo: senza quel passaggio, la rinuncia fatta in loro nome non ha alcun valore legale.
Come Eredicasa può supportare gli eredi nella scelta
Prima di firmare una rinuncia, sapere quanto vale davvero l’immobile cambia la decisione. Il servizio può prevedere sopralluoghi di persona per una valutazione realistica, anziché una stima automatica online, e può includere assistenza nelle pratiche catastali e burocratiche legate alla successione. Se la casa ha un valore recuperabile, una valorizzazione e vendita assistita possono trasformare un bene che sembrava un problema in una risorsa concreta, senza dover passare dalla rinuncia.
Conseguenze fiscali della rinuncia all’eredità immobiliare
Chi rinuncia correttamente, prima di aver compiuto atti di accettazione tacita, non deve presentare la dichiarazione di successione per la propria quota e non è tenuto al pagamento delle imposte di successione collegate a quel bene. La rinuncia produce infatti effetto retroattivo: fiscalmente, è come se tu non fossi mai stato chiamato all’eredità.
La situazione cambia se hai già presentato la dichiarazione di successione o pagato imposte prima di rinunciare. In quel caso, potresti dover richiedere un rimborso all’Agenzia delle Entrate, procedura che richiede tempo e non sempre va a buon fine senza assistenza professionale. Anche l’IMU relativa all’immobile, se maturata nel periodo in cui non eri ancora formalmente rinunciante, va gestita con attenzione: gli uffici tributari comunali a volte continuano a inviare avvisi di pagamento a chi ha rinunciato, semplicemente perché non hanno ancora recepito l’atto. Portare la copia conforme della rinuncia al comune, appena disponibile, evita mesi di solleciti inutili e possibili contenziosi su un debito che non ti appartiene più.
Impatti sulla successione e sugli altri coeredi
Quando rinunci, la tua quota non resta in un limbo: si ridistribuisce secondo le regole della successione, e questo cambia gli equilibri tra chi resta. Se hai figli, la tua quota passa a loro per rappresentazione, a meno che anche loro rinuncino a propria volta. Se non hai discendenti, la quota si accresce proporzionalmente agli altri coeredi dello stesso grado.
Questo meccanismo può creare tensioni impreviste. Un fratello che rinuncia pensando di “togliersi il pensiero” della casa può in realtà aumentare la quota di comproprietà degli altri fratelli su un immobile che magari nessuno vuole gestire insieme. Prima di rinunciare, conviene parlare apertamente con gli altri coeredi: la tua decisione individuale ha un effetto diretto sulla loro posizione, e una rinuncia fatta senza coordinamento può complicare una vendita futura invece di semplificarla. Chi deve gestire il consenso tra più coeredi per vendere un immobile sa quanto le decisioni individuali di ciascuno pesino sull’esito finale dell’operazione.
Si può revocare una rinuncia già fatta?
Sì, ma solo a certe condizioni. Il Ministero della Giustizia chiarisce che la rinuncia resta revocabile fino a quando l’eredità non sia stata acquistata da altri chiamati e comunque non oltre il termine di prescrizione del diritto di accettare, cioè i 10 anni dall’apertura della successione.
In pratica, se hai rinunciato tre mesi fa e nessun altro coerede ha ancora accettato formalmente la tua quota, puoi tornare sui tuoi passi con una nuova dichiarazione di accettazione. La finestra si chiude però nel momento in cui qualcun altro accetta quella parte di eredità: a quel punto la revoca non è più possibile, perché il bene è già entrato nel patrimonio di un’altra persona. Questo aspetto conta soprattutto se hai rinunciato in un momento di fretta o di conflitto familiare e poi scopri che l’immobile valeva più di quanto pensavi. Muoversi in fretta, prima che altri coeredi si attivino, è l’unica strada per riaprire la partita.
Cosa succede se l’immobile ha un’ipoteca o altri gravami
Un’ipoteca sulla casa non si estingue con la tua rinuncia: resta legata al bene, non alla tua persona. Se rinunci, semplicemente non sarai più tu a doverla gestire, ma il problema si trasferisce a chi accetta l’eredità per rappresentazione o accrescimento.
Questo aspetto va valutato con attenzione quando il gravame è consistente rispetto al valore dell’immobile. Una casa con un’ipoteca residua alta può valere, sul piano pratico, molto meno di quanto sembri dal solo valore di mercato: se il debito garantito supera il ricavabile dalla vendita, ereditare quella casa significa ereditare un problema, non un patrimonio. In questi casi la rinuncia protegge davvero, perché eviti di rispondere con i tuoi beni personali di un debito che l’immobile stesso non basta a coprire. Diverso il discorso se l’ipoteca è modesta rispetto al valore reale: vendere l’immobile, estinguere il debito residuo con il ricavato e incassare la differenza è spesso più conveniente che rinunciare a un bene ancora capace di generare liquidità.
Rischio, costi e famiglia: come trovare l’equilibrio giusto
La rinuncia va decisa solo dopo una valutazione seria di perizia, costi e impatto sui rapporti familiari, non per paura o fretta. Spesso la vendita assistita, quando l’immobile ha valore residuo, protegge meglio gli interessi di tutti rispetto a una rinuncia affrettata.
— Francesco
Richiedi una valutazione prima di decidere
Eredicasa è l’alternativa concreta alla rinuncia quando l’immobile ereditato ha ancora un valore da recuperare: al posto di perdere ogni diritto sulla casa, ottieni una stima realistica fatta di persona e un percorso guidato verso la vendita, senza doverti occupare da solo di burocrazia, marketing e trattative.
Il servizio comprende il sopralluogo per la valutazione dell’immobile, la gestione della dichiarazione di successione e delle pratiche ereditarie e catastali collegate, e la promozione della casa con foto e video professionali fino alla chiusura della vendita. Se hai dubbi su debiti, gravami o quote da gestire con altri coeredi, puoi anche richiedere una consulenza immobiliare dedicata per capire se conviene davvero rinunciare o se la casa vale più di quanto pensi. Il primo passo è semplice: richiedi un sopralluogo gratuito e valuta i numeri reali prima di firmare qualsiasi atto in Tribunale.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un avvocato qualificato. Consulta un professionista legale qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Fonti
Domande frequenti
È possibile rinunciare a un immobile ereditato?
Sì, ma la rinuncia riguarda l’intera eredità, non solo la casa: non puoi rifiutare l’immobile e accettare il resto del patrimonio, salvo il caso particolare della rinuncia abdicativa alla sola quota su quel bene.
Quanto costa fare la rinuncia all’eredità presso un notaio?
I costi variano tra marche da bollo, diritti di cancelleria e versamento F23 per la registrazione, con importi indicativi che si aggirano su poche centinaia di euro; scegliendo il notaio si aggiunge il suo onorario, sempre da farsi preventivare.
Quando non è possibile fare la rinuncia all’eredità?
Non puoi più rinunciare se hai già compiuto atti di accettazione tacita, come vendere beni ereditati, riscuotere somme dovute al defunto o ristrutturare l’immobile, e nemmeno se sono scaduti i termini di 3 mesi o 10 anni previsti dalla legge.
Quando è meglio rinunciare all’eredità?
Conviene rinunciare quando i debiti del defunto superano il valore reale dei beni o quando l’immobile comporta più spese che benefici; se invece la casa ha un valore recuperabile, una valutazione professionale con Eredicasa può mostrare che vendere è più conveniente che rinunciare.
Raccomandati
Commenti