
30 giorni e 200 €: registrare il preliminare in Italia per venditori
Sì, il contratto preliminare di vendita va registrato, e il termine è generalmente fissato a 30 giorni dalla sottoscrizione. L’imposta di registro dovuta è una somma fissa pari a 200 euro. Se il preliminare prevede una caparra confirmatoria o acconti, su quelle somme si applica anche un’imposta proporzionale dello 0,50%, che viene poi scomputata dall’imposta dovuta al momento del rogito definitivo.
In breve:
La registrazione del preliminare di vendita va effettuata entro 30 giorni dalla firma, con una tassa fissa di 200 euro e un’imposta proporzionale dello 0,50% su caparra e acconti.
La responsabilità di rispettare la scadenza di 30 giorni spetta alle parti, se il preliminare è scritto privatamente, mentre è compito del notaio se redatto come atto pubblico.
La spesa totale di registrazione include imposta di registro, imposta proporzionale su caparra, e marche da bollo, con esempi pratici che evidenziano come calcolarle correttamente.
La registrazione tramite sistema telematico RAP web richiede attenzione nella compilazione di dettagli catastali e allegati, per evitare respingimenti o ritardi.
La trascrizione nei registri immobiliari, fondamentale per opponibilità, si può fare solo con preliminare notarile; un documento non trascritto comporta rischi di contestazioni e minore forza probatoria.
Indice
Checklist rapida per la registrazione del preliminare
Prima di muoversi verso l’Agenzia delle Entrate o il portale telematico, conviene avere tutto pronto sul tavolo. La registrazione del compromesso di vendita richiede pochi ma precisi documenti, e un solo dato mancante può far perdere giorni preziosi rispetto alla scadenza.
Chi presenta la domanda? Di norma una delle parti, il notaio (se il preliminare è redatto per atto pubblico) o un mediatore immobiliare abilitato. Se qualcuno agisce per conto di un’altra persona serve una delega scritta o una procura specifica.
Documenti necessari:
Il preliminare firmato da entrambe le parti, in originale o copia leggibile
Un documento d’identità valido dei firmatari
La visura catastale o gli identificativi catastali dell’immobile
Le ricevute dei versamenti già effettuati (caparra, acconti)
Passaggi da segnare in agenda:
Calcolare la scadenza del termine previsto dalla legge, che in molti casi è di 30 giorni dalla data di firma
Preparare gli importi da versare: imposta fissa, bollo, eventuale imposta proporzionale
Scegliere tra invio telematico tramite RAP web o consegna diretta agli uffici territoriali per chi è esonerato dall’obbligo telematico
Tempi e scadenze: 20 vs 30 giorni, quale vale davvero
Qui nasce la confusione più frequente tra chi vende casa per la prima volta. Esistono due termini diversi nel sistema fiscale italiano, e capire quale si applica al proprio caso evita sanzioni inutili.
Il termine ordinario per la registrazione di molti atti privati è di 20 giorni. Il contratto preliminare di compravendita segue però la regola dell’art. 10 della Tariffa allegata al D.P.R. 26 aprile 1986 n. 131, che fissa un termine di 30 giorni dalla sottoscrizione. Questo vale sia per gli accordi tra privati sia, in generale, per quelli redatti con l’intervento di un notaio.
Facciamo un esempio concreto: se firmate il preliminare il 5 marzo 2026, la scadenza per la registrazione cade il 4 aprile 2026. Non contano i giorni festivi intermedi, conta solo il calendario civile.
Alcune fonti operative distinguono ulteriormente i casi applicativi: in determinate situazioni pratiche il termine di 20 giorni resta un riferimento residuale, ma per il preliminare di compravendita immobiliare il termine fisso di 30 giorni resta la regola che tutti gli operatori seguono.
Chi deve vigilare sulla scadenza?
Se il preliminare è per atto pubblico, l’adempimento tocca al notaio, che di solito lo gestisce nell’ambito della propria pratica.
Se il preliminare è una scrittura privata tra le parti, la responsabilità di registrarlo in tempo ricade sulle parti stesse, anche quando un agente immobiliare ha curato la trattativa.
Un agente diligente ricorda sempre la scadenza al cliente, ma la firma sul modello resta responsabilità di chi vende o compra.
Costi della registrazione: imposte, bollo e calcolo su caparra e acconti
I costi della registrazione preliminare vendita si compongono di tre voci distinte, e confonderle è l’errore più comune tra chi non ha mai gestito una pratica di questo tipo.
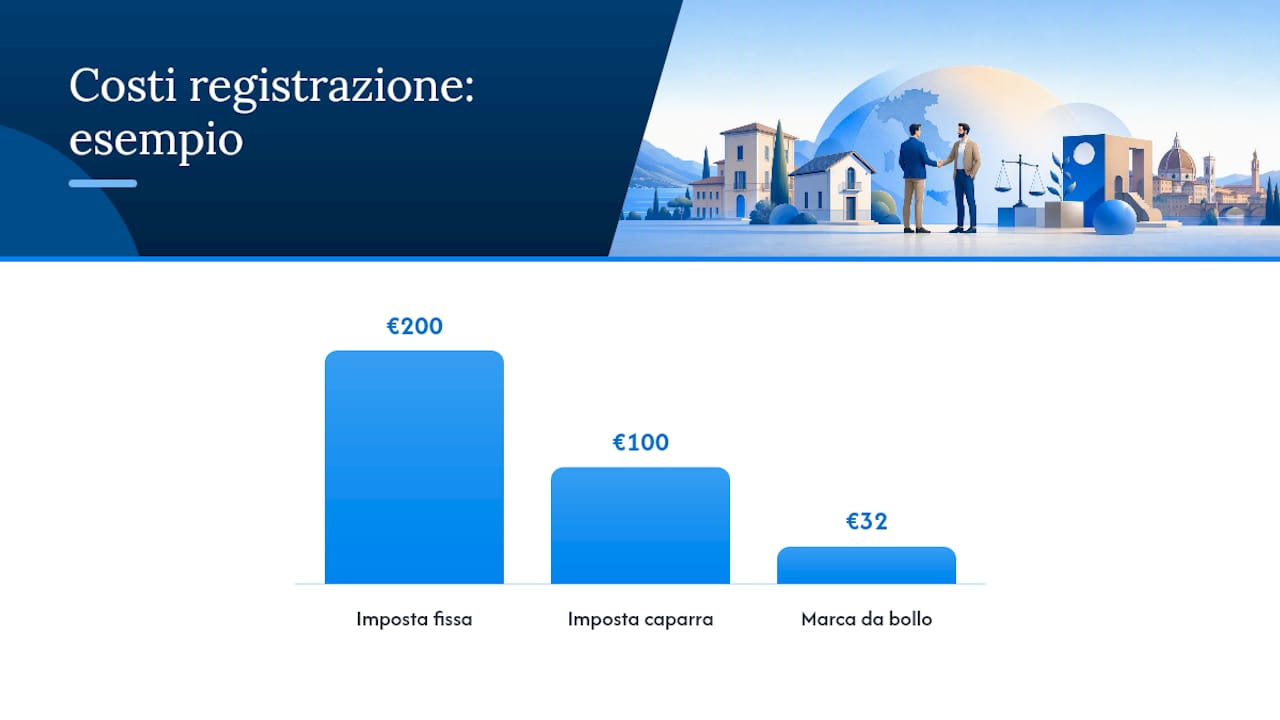
Imposta fissa di registro: 200 €, dovuta in ogni caso, indipendentemente dal valore dell’immobile o dalla presenza di caparra.
Imposta proporzionale sulla caparra o sugli acconti: se il preliminare prevede il versamento di somme a titolo di caparra confirmatoria o acconto sul prezzo, si applica un’aliquota dello 0,50% su quegli importi. Il D.Lgs. n.139/2024 ha unificato il trattamento fiscale di caparre e acconti, confermando questa aliquota e chiarendo che le somme versate con il preliminare vengono scomputate dall’imposta di registro dovuta al contratto definitivo.
Marca da bollo: 16 € ogni 4 facciate scritte o ogni 100 righe del documento, per gli atti tra privati non autenticati. Per gli atti pubblici o autenticati dal notaio le regole di bollatura cambiano leggermente, ma il principio resta lo stesso: più pagine, più marche da bollo.
Un esempio pratico. Supponiamo un preliminare con prezzo finale di 250.000 € e una caparra confirmatoria di 20.000 €. L’imposta fissa di registro è 200 €. Sulla caparra si applica lo 0,50%, quindi 100 €. Il documento occupa 6 facciate, quindi servono due marche da bollo da 16 € ciascuna, per un totale di 32 €. La spesa complessiva per la registrazione è 332 €, ma i 100 € versati sulla caparra non sono persi: al momento del rogito definitivo verranno scomputati dall’imposta di registro dovuta su quell’atto.
Chi ha ereditato l’immobile e vende per la prima volta trova utile chiarire in anticipo il valore catastale prima di firmare, perché alcuni conteggi fiscali successivi partono da quel dato.
Come registrare il preliminare passo passo con RAP web
La procedura telematica tramite modello RAP è oggi lo strumento principale per gestire la registrazione compromesso vendita, ma capire come muoversi tra i quadri evita errori che fanno perdere tempo.
Primo passaggio: l’accesso al servizio. Sul portale dell’Agenzia delle Entrate si seleziona il servizio RAP web e si scelde la tipologia di atto “Preliminare di compravendita”. La procedura telematica prevede la scelta della tipologia atto e la compilazione dei dati dei soggetti coinvolti, sia che l’invio venga fatto direttamente dalle parti sia tramite un intermediario abilitato.
Secondo passaggio: la compilazione dei quadri. Il quadro C1 richiede il tipo di negozio giuridico, la descrizione del bene oggetto del contratto e il prezzo convenuto. Il quadro D1 richiede invece i dati catastali dell’immobile: foglio, particella, subalterno, categoria e rendita. Le istruzioni ufficiali RAP dettagliano ogni campo obbligatorio di questi due quadri, e una compilazione imprecisa in questa fase è la causa più frequente di rifiuto o di richiesta di correzione.
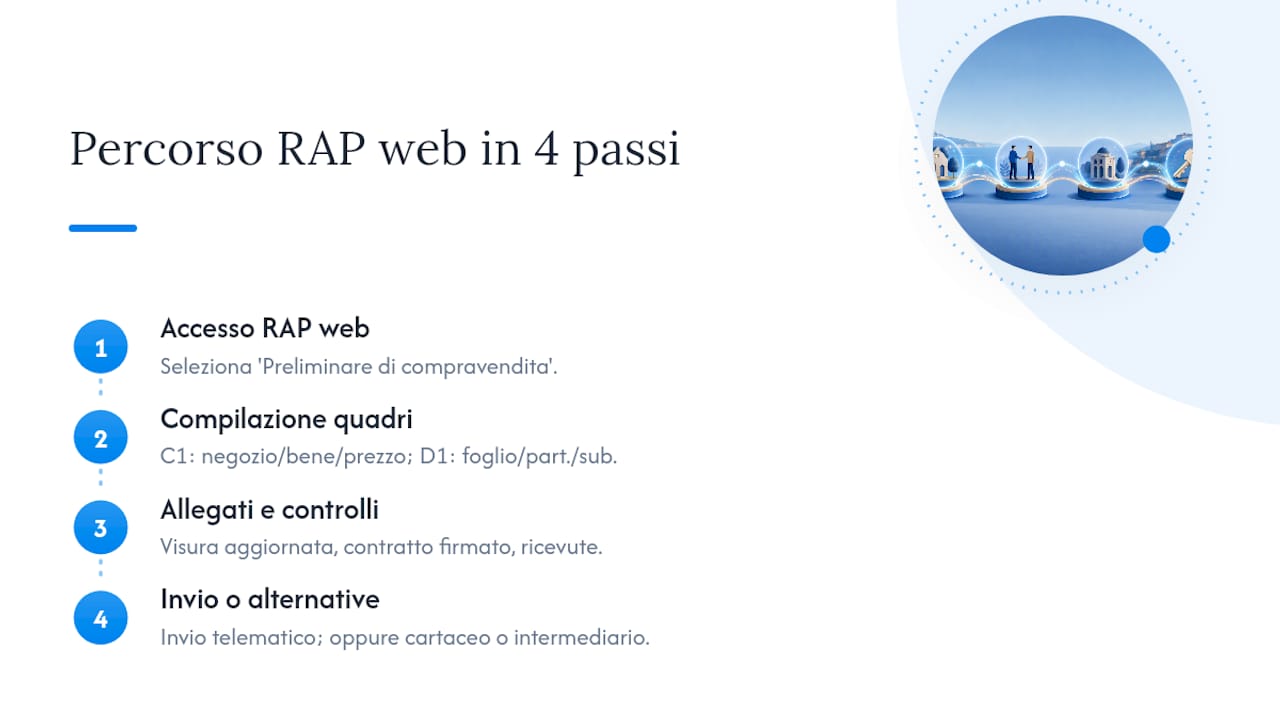
Terzo passaggio: allegati e controlli. Prima dell’invio conviene avere pronta la visura catastale aggiornata, la copia del preliminare con le firme leggibili e le ricevute dei versamenti già effettuati. Un controllo incrociato tra i dati scritti nel preliminare e quelli riportati in visura evita quasi tutti i respingimenti.
Quarto passaggio: le alternative per chi è esonerato. Non tutti sono obbligati alla trasmissione telematica. Chi non ha accesso ai servizi RAP web può presentare il documento in forma cartacea presso l’ufficio territoriale dell’Agenzia delle Entrate competente, oppure affidarsi a un intermediario abilitato che gestisca l’invio per conto delle parti.
Un consiglio: Prima di inviare, stampa e rileggi il riepilogo generato dal sistema RAP confrontandolo riga per riga con il preliminare originale: un dato catastale invertito tra foglio e particella blocca la pratica e ti costringe a ripartire da capo.
Trascrizione del preliminare: quando serve e cosa rischi se non registri
Registrazione e trascrizione sono due cose diverse, e molti venditori le confondono pensando che bastino entrambe automaticamente.
La registrazione è un adempimento fiscale obbligatorio verso l’Agenzia delle Entrate. La trascrizione, invece, è un’iscrizione nei registri immobiliari che rende il preliminare opponibile a terzi, ma è possibile solo se il preliminare è redatto per atto notarile. Un preliminare firmato come semplice scrittura privata tra le parti non può essere trascritto, anche se è stato correttamente registrato.
Le conseguenze di un preliminare non registrato nei termini sono concrete:
L’acquirente rischia problemi di opponibilità: se il venditore, prima del rogito, vende lo stesso immobile a un terzo o lo ipoteca, un preliminare non registrato offre meno protezione.
In caso di controversia, un documento non registrato ha minore forza probatoria sulla data certa dell’accordo e sul suo contenuto.
Sul piano fiscale, la registrazione tardiva comporta sanzioni che si aggiungono all’imposta dovuta e agli interessi di mora calcolati sui giorni di ritardo.
Se il contratto definitivo non viene mai stipulato dopo la registrazione del preliminare, le imposte proporzionali versate su caparra e acconti restano generalmente acquisite, salvo specifiche procedure di rimborso da valutare caso per caso con un professionista.
La registrazione, oltre all’obbligo fiscale, dà pubblicità di fatto all’accordo tra le parti e riduce il rischio di contestazioni successive sulla paternità e sul contenuto del preliminare: per questo conviene registrarlo sempre, anche quando la tentazione di rimandare è forte.
Errori comuni nella registrazione e come evitarli
Chi gestisce per la prima volta la vendita di una casa, magari ricevuta in eredità, tende a ripetere sempre gli stessi errori. Conoscerli in anticipo fa risparmiare tempo e, spesso, denaro.
Dati catastali sbagliati o incompleti nel quadro D1: foglio, particella e subalterno devono coincidere esattamente con la visura, non con la memoria di chi compila.
Descrizione dell’immobile generica: il sistema richiede una descrizione coerente con l’atto, non un semplice indirizzo.
Delega mancante: chi registra per conto di un erede o di un familiare senza procura specifica rischia il blocco della pratica.
Marca da bollo calcolata male: contare le facciate reali del documento, non le pagine stampate con margini diversi.
Un consiglio: Prepara sempre una copia digitale ben leggibile del preliminare firmato prima di iniziare la compilazione online: caricare scansioni sfocate o tagliate è una delle cause più frequenti di richieste di integrazione da parte dell’ufficio. Delegare la pratica a un intermediario abilitato, quando i tempi stringono o i dati da verificare sono numerosi, riduce sensibilmente il rischio di errore.
La prospettiva di Eredicasa su chi vende immobili ereditati
Chi eredita una casa raramente ha familiarità con quadri catastali, RAP web o scadenze fiscali, e non dovrebbe scoprirlo sotto la pressione di una scadenza di 30 giorni. Il lavoro comincia con un sopralluogo per verificare lo stato dell’immobile e la coerenza dei dati catastali, seguito da un controllo documentale che intercetta gli errori prima che diventino un problema in fase di registrazione.
Il coordinamento con il notaio, quando serve, e la gestione operativa dell’invio della pratica possono togliere al venditore un carico che spesso si somma a una situazione già complicata dal punto di vista personale, come una successione appena chiusa. Un supporto professionale può aiutare a ridurre ritardi e errori di compilazione che rallentano la vendita. Chi vuole delegare l’intera pratica può partire dalla pagina dedicata alla consulenza immobiliare.
— Francesco
Consulenza Eredicasa per registrazione e vendita dell’immobile
Gestire da soli la registrazione preliminare vendita, i quadri catastali e le scadenze fiscali, mentre si affrontano anche gli aspetti di una successione, porta via tempo che spesso non si ha. È possibile affidarsi a un servizio che segue tutta la pratica: dal controllo dei dati catastali alla compilazione dei quadri corretti, fino al coordinamento con il notaio per il rogito finale.
Il servizio di consulenza immobiliare comprende la verifica dei documenti necessari, la compilazione e l’invio della pratica di registrazione, e il raccordo con il professionista che redigerà l’atto definitivo. Il primo contatto serve a fare il punto sulla situazione dell’immobile, capire a che punto è la pratica successoria (se presente) e stabilire i passaggi successivi. Si tratta di un servizio a pagamento, con un compenso legato al lavoro effettivamente svolto sulla pratica. Se stai per firmare un preliminare o hai già una scadenza da rispettare, il modo più semplice per non sbagliare è richiedere una prima valutazione tramite la pagina dedicata.
Fonti
Per verificare direttamente norme, modelli e istruzioni, conviene fare riferimento a fonti primarie piuttosto che a riassunti di terzi:
Studio Notariato - commento Novella D.Lgs. n.139/2024
Prima di firmare, vale la pena anche controllare la conformità urbanistica dell’immobile e, se serve un ripasso sulla stesura dell’accordo, la guida su come preparare il preliminare.
Raccomandati
Commenti