
Mutuo su casa ereditata: chi paga e come gestirlo
No, il mutuo non si estingue automaticamente con la morte del titolare. Se accetti l’eredità, subentri negli obblighi di pagamento previsti dal contratto originario. Le strade praticabili sono quattro: rinunciare all’eredità, accettarla con beneficio d’inventario, chiedere accollo o surrogazione alla banca, oppure vendere l’immobile per estinguere il debito residuo.
In breve:
Se si accetta l’eredità, il mutuo si trasferisce agli eredi insieme all’immobile e ai debiti del defunto, rendendoli responsabili delle rate residue.
La responsabilità solidale permette alla banca di richiedere l’intera rata a uno solo degli eredi, con il diritto di regresso verso gli altri.
L’accettazione con beneficio d’inventario protegge il patrimonio personale limitando la responsabilità ai beni ereditati, ed è consigliata in situazioni di incertezza patrimoniale.
La surrogazione permette di trasferire il mutuo a condizioni più favorevoli, mentre una polizza vita collegata può estinguere automaticamente il debito residuo.
Vendere l’immobile può essere la soluzione più immediata per estinguere il mutuo residuo, ma richiede tempo e una valutazione realistica del valore di mercato.
Indice
Le tre scelte possibili: rinuncia, accettazione semplice o con beneficio d’inventario
Accollo, surrogazione e polizza vita: cosa può offrire la banca
Come calcolare il valore netto dell’eredità prima di decidere
Quando conviene affidarsi a un professionista o a un’agenzia specializzata
Come Eredicasa affianca gli eredi nella vendita della casa ereditata
Chi paga il mutuo dopo l’apertura della successione
Il mutuo su casa ereditata entra a pieno titolo nell’asse ereditario, insieme all’immobile e a tutti gli altri debiti del defunto. Non è un dettaglio secondario: significa che il contratto di mutuo si trasferisce agli eredi che decidono di accettare l’eredità, con tutti i diritti ma anche con tutti gli obblighi di pagamento delle rate residue, come confermano le guide pratiche sulla successione immobiliare.
Chi accetta l’eredità diventa responsabile in solido con gli altri coeredi per il debito residuo. Questo vuol dire che la banca può richiedere l’intera rata a uno solo degli eredi, che poi avrà diritto di regresso verso gli altri per la loro quota. Non conta chi vive nella casa o chi ne fa uso: la responsabilità solidale colpisce tutti quelli che hanno accettato, indipendentemente dalla ripartizione delle quote ereditarie.
L’ipoteca segue un principio diverso e più insidioso, quello della sequela: il creditore può agire sull’intero immobile anche se un erede possiede solo una quota ideale del bene. In pratica, la banca non deve inseguire ciascun proprietario per la sua fetta di debito: può rivalersi sull’intero immobile ipotecato, e questo espone gli eredi a un rischio concreto se il mutuo residuo è alto rispetto al valore dell’immobile o al patrimonio personale ricevuto. Prima di firmare l’accettazione, conviene sempre verificare con attenzione la propria posizione di responsabilità rispetto al debito ereditato.
Le tre scelte possibili: rinuncia, accettazione semplice o con beneficio d’inventario
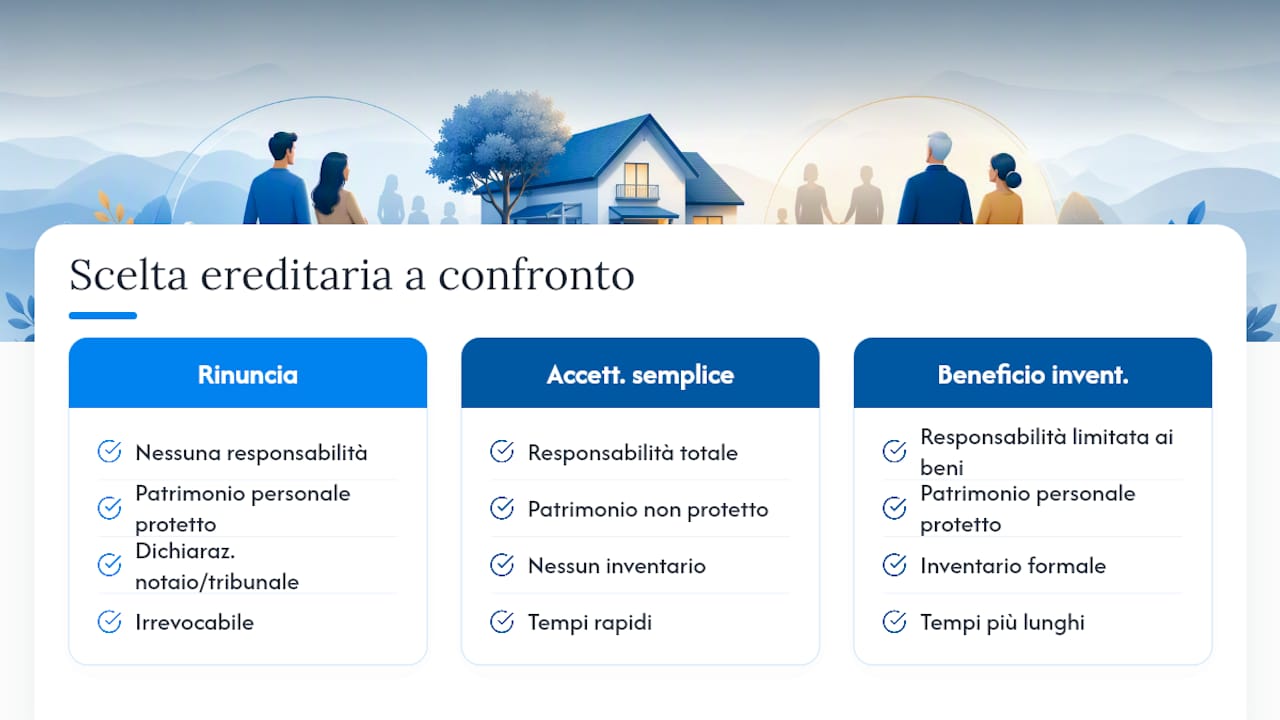
Rinunciare all’eredità ha senso quando i debiti superano chiaramente il valore dei beni lasciati. La rinuncia va fatta con dichiarazione formale davanti a un notaio o in tribunale ed è irrevocabile: chi rinuncia non riceve nulla, ma non risponde nemmeno del mutuo residuo né di altri debiti del defunto.
L’accettazione semplice, quella più comune, comporta un’assunzione di responsabilità totale: subentri nel mutuo, nei debiti fiscali e in ogni altra passività, senza limiti al patrimonio personale se l’eredità risulta in perdita. È la scelta giusta solo quando la situazione patrimoniale del defunto è chiara e sicuramente positiva.
L’accettazione con beneficio d’inventario, disciplinata dall’articolo 490 del Codice Civile, è lo strumento pensato apposta per le situazioni incerte. Limita la responsabilità dell’erede ai soli beni ricevuti: se il mutuo residuo e gli altri debiti superano il valore dell’attivo, il patrimonio personale resta protetto. La procedura richiede la redazione di un inventario formale con l’assistenza di un notaio e tempi tecnici più lunghi rispetto all’accettazione semplice, ma è la scelta più prudente ogni volta che non hai piena contezza dei conti del defunto, mutuo compreso.
Accollo, surrogazione e polizza vita: cosa può offrire la banca
L’accollo del mutuo può assumere due forme con effetti molto diversi. Nell’accollo cumulativo, l’erede si aggiunge come nuovo debitore ma il patrimonio ereditario originario resta comunque obbligato verso la banca. Nell’accollo liberatorio, invece, la banca libera espressamente gli altri eredi e il patrimonio originario, concentrando il debito solo su chi accolla il mutuo: questa distinzione, prevista dall’articolo 1273 del Codice Civile, richiede sempre il consenso formale dell’istituto di credito, che valuta la solidità finanziaria del nuovo debitore prima di liberare gli altri.
La surrogazione è un’opzione spesso trascurata ma utile: permette di trasferire il mutuo a un’altra banca a condizioni migliori, senza costi notarili a carico degli eredi, semplicemente rinegoziando tasso e durata.
Se il defunto aveva stipulato una polizza vita collegata al mutuo, la situazione cambia radicalmente: il debito residuo può essere estinto direttamente dall’assicurazione, sollevando gli eredi da qualsiasi obbligo di pagamento. Non tutte le polizze coprono ogni causa di decesso, però: vanno controllate le clausole su età del contraente e patologie preesistenti prima di dare per scontata la copertura. In assenza di polizza, resta sempre possibile chiedere alla banca una rinegoziazione o valutare l’estinzione anticipata con capitale proprio.
Vendere la casa ereditata per chiudere il mutuo
Vendere l’immobile resta spesso la soluzione più pulita quando il mutuo residuo pesa sul bilancio familiare. Nella pratica più comune, l’acquirente si accolla il debito residuo tramite accollo formalizzato in atto notarile, oppure il ricavato della vendita viene usato direttamente per estinguere il mutuo e cancellare l’ipoteca nello stesso momento del rogito.
Rispetto alla surrogazione o alla semplice rinegoziazione, la vendita ha il vantaggio di chiudere definitivamente la questione: niente più rate, niente più responsabilità solidale tra coeredi, niente rischio di pignoramento futuro. Lo svantaggio è che richiede tempo per trovare un acquirente e una valutazione realistica del prezzo di mercato, che una guida dedicata alla stima degli immobili ereditati può aiutare a definire prima di mettere la casa sul mercato.
Come calcolare il valore netto dell’eredità prima di decidere
Prima di accettare o rinunciare, serve una fotografia economica onesta. Il calcolo è semplice nel principio: valore reale dell’immobile meno tutte le passività collegate, come suggerisce chi si occupa quotidianamente di eredità con debiti.
Le verifiche da fare prima di firmare qualunque atto:
Visure ipotecarie e catastali aggiornate, per controllare ipoteche, pignoramenti o vincoli non dichiarati.
Perizia indipendente sul valore reale dell’immobile, non la stima catastale.
Importo esatto del mutuo residuo richiesto direttamente alla banca.
Cartelle fiscali, debiti condominiali arretrati e spese di sistemazione dell’immobile.
Un consiglio: fai sempre la sottrazione con carta e penna prima di firmare: quando si considerano immobile, mutuo residuo, debiti condominiali e lavori urgenti, il valore netto reale può essere molto inferiore a quanto sembri “sulla carta”.
Documenti e tempistiche da preparare
La dichiarazione di successione va presentata all’Agenzia delle Entrate entro i termini di legge, con certificato di morte, stato di famiglia e documentazione patrimoniale del defunto. Servono poi visure catastali e ipotecarie aggiornate sull’immobile, oltre all’atto notarile per formalizzare accettazione, rinuncia o accollo.
Chi valuta la rinuncia deve muoversi con attenzione: il possesso materiale dell’immobile o atti che implicano un’accettazione tacita (come pagare una rata) possono precludere la rinuncia formale in seguito. I tempi tecnici variano da poche settimane, per un’accettazione semplice, a diversi mesi per il beneficio d’inventario con inventario notarile completo.
Quando conviene affidarsi a un professionista o a un’agenzia specializzata
Con più coeredi, mutuo residuo elevato o dubbi sui debiti reali del defunto, l’intervento di un notaio diventa quasi obbligato per gestire correttamente accettazione, accollo o cancellazione dell’ipoteca. In parallelo, un’agenzia specializzata in immobili ereditati può occuparsi del sopralluogo di valutazione, delle pratiche catastali e della dichiarazione di successione, coordinandosi con notaio e banca senza che tu debba gestire ogni passaggio da solo. Questo tipo di supporto è particolarmente utile quando la vendita è la soluzione scelta: chi si occupa già di come valutare correttamente un immobile ereditato può accelerare tempi che, gestiti da privati inesperti, si allungano facilmente di mesi.
Perché conviene ragionare con i numeri, non con la fretta
La tentazione più comune, quando si eredita una casa con mutuo, è decidere sull’onda emotiva: accettare subito per non “perdere” la casa di famiglia, o rinunciare per paura dei debiti senza aver fatto due conti veri. Entrambe le reazioni portano a errori costosi.
La priorità operativa dovrebbe essere sempre la stessa: prima la sicurezza del patrimonio personale, poi la sentimentalità. Questo significa fare l’inventario prima di firmare, non dopo. Chi accetta senza beneficio d’inventario e scopre solo in seguito debiti nascosti non ha più margine di manovra: il patrimonio personale resta esposto.
Il consiglio pratico resta uno solo: contatta un notaio prima di qualsiasi firma formale, e se la strada finale è la vendita, fatti aiutare da chi valuta immobili ereditati ogni giorno. Una perizia sbagliata di 30.000 € pesa molto più di qualche settimana di attesa in più.
— Francesco
Come Eredicasa affianca gli eredi nella vendita della casa ereditata
Un’agenzia immobiliare può aiutare chi deve gestire da solo pratiche notarili, valutazioni e trattative su un immobile ereditato con mutuo residuo. La valutazione può essere svolta di persona da un professionista qualificato, non basata su stime online automatiche.
Il servizio copre l’intero percorso: sopralluogo per la valutazione dell’immobile, gestione della dichiarazione di successione e delle pratiche catastali tramite la landing dedicata alle pratiche ereditarie, fino alla valorizzazione con foto e video professionali quando l’immobile va messo sul mercato. Per chi ha più coeredi da coordinare o dubbi su come impostare correttamente la vendita insieme all’estinzione del mutuo, una consulenza immobiliare dedicata permette di capire i passaggi giusti prima di firmare qualsiasi atto. Il primo passo può essere richiedere una valutazione con sopralluogo per capire il valore reale della casa ereditata, prima di decidere come gestire il mutuo residuo.
Fonti
Per verificare aggiornamenti normativi e fiscali, conviene sempre partire da fonti istituzionali:
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
Cosa succede al mutuo su una casa in caso di successione?
Il mutuo non si estingue con la morte del titolare: entra nell’asse ereditario e gli eredi che accettano l’eredità subentrano negli obblighi di pagamento delle rate residue. Se esiste una polizza vita collegata, il debito può essere estinto direttamente dall’assicurazione.
In quali casi è possibile che un mutuo non venga concesso?
Le banche possono negare un nuovo mutuo agli eredi quando il reddito dichiarato non copre le rate, quando ci sono altri debiti non risolti sull’immobile o quando la situazione ereditaria (comunione tra più coeredi senza accordo) rende incerta la titolarità del bene da ipotecare.
Quali sono i rischi per gli eredi di un immobile ereditato con ipoteca?
Il rischio principale è la responsabilità solidale: la banca può rivalersi sull’intero immobile ipotecato anche se un erede possiede solo una quota, per effetto del principio di sequela. Senza accettazione con beneficio d’inventario, il rischio si estende anche al patrimonio personale in caso di debiti superiori all’attivo.
In caso di morte dell’intestatario del mutuo, il mutuo si estingue automaticamente?
No, salvo l’esistenza di una polizza vita collegata al mutuo che preveda l’estinzione del debito residuo alla morte del contraente. In assenza di copertura assicurativa, gli eredi che accettano l’eredità devono continuare a pagare le rate secondo i termini originari del contratto.
Raccomandati
Commenti