
Ipoteca su immobile ereditato: cosa fare per non perdere il patrimonio
Sì, l’ipoteca resta sull’immobile anche dopo la morte del debitore, perché il vincolo segue il bene e non la persona. La prima mossa è richiedere una visura ipotecaria aggiornata e capire quanto vale davvero l’immobile una volta detratto il debito residuo. Solo a quel punto conviene decidere tra accettazione pura, rinuncia o accettazione con beneficio d’inventario, meglio con un notaio o un avvocato al proprio fianco.
In breve:
L’ipoteca sull’immobile ereditato rimane del tutto invariata anche dopo la morte del debitore e si trasmette agli eredi con l’accettazione dell’eredità.
La responsabilità dell’erede può essere limitata al patrimonio ereditato solo attraverso il beneficio d’inventario, che però non cancella l’ipoteca stessa.
Prima di vendere, è fondamentale richiedere una visura ipotecaria aggiornata e valutare il valore netto dell’immobile, sottraendo eventuali debiti residui.
La cancellazione dell’ipoteca dipende dal tipo di vincolo e può richiedere procedure diverse, come comunicazioni automatiche per mutui estinti o atto notarile per debiti ancora aperti.
Quando ci sono ipoteche esattoriali, la vendita diventa più complessa e richiede tempi più lunghi e una pianificazione accurata per evitare blocchi o svalutazioni.
Indice
Quadro giuridico e rischi per gli eredi: come funziona l’ipoteca sull’immobile ereditato
Rinuncia, accettazione pura o con beneficio d’inventario: quale scegliere?
Checklist operativa: cosa verificare subito e quali documenti servono
Vendere un immobile ereditato con ipoteca: come blindare il rogito
Quando serve un professionista e come Eredicasa può affiancarti
Come si trasferisce o si costituisce l’ipoteca sull’immobile ereditato
Aspetti fiscali: cosa paghi davvero per l’ipoteca su una casa ereditata
Ipoteca e divisione ereditaria: cosa succede quando i coeredi si dividono i beni
Priorità per i primi 30-90 giorni: la prospettiva di Eredicasa
Come Eredicasa ti aiuta a vendere o regolarizzare la casa ereditata
Quadro giuridico e rischi per gli eredi: come funziona l’ipoteca sull’immobile ereditato
L’ipoteca è un diritto reale di garanzia: si iscrive su un bene specifico e resta collegata a quel bene chiunque ne diventi proprietario. Quando il debitore muore, il creditore non perde nulla. In Italia l’ipoteca non si estingue con la morte del debitore: se l’erede accetta l’eredità, l’immobile entra nel suo patrimonio portandosi dietro il vincolo, e diventa indispensabile una visura aggiornata per capire chi è il creditore, il grado dell’ipoteca, l’importo garantito e il titolo che l’ha originata.
La responsabilità dell’erede però non è automaticamente illimitata. Con l’accettazione pura risponde dei debiti ereditari anche con il proprio patrimonio personale, oltre l’immobile ricevuto. Con il beneficio d’inventario, invece, la responsabilità resta confinata ai beni caduti in successione.
Un capitolo a parte riguarda l’ipoteca esattoriale, iscritta da Agenzia delle entrate-Riscossione per debiti fiscali non pagati (cartelle esattoriali, tributi locali, contributi). Rispetto a un mutuo bancario, presenta alcune differenze pratiche:
Non nasce da un contratto negoziato, ma da un atto amministrativo unilaterale del fisco.
Spesso si accompagna ad altre misure di riscossione (fermi, pignoramenti) che complicano la vendita.
La rateizzazione del debito non cancella automaticamente l’ipoteca già iscritta.
Riduce fortemente la commerciabilità dell’immobile, perché pochi acquirenti accettano di procedere senza prima vedere risolto il vincolo.
Chi eredita un immobile con ipoteca esattoriale deve quindi calcolare con realismo quanto tempo e quanta liquidità servono prima di poter vendere senza intoppi. Un approfondimento sulla responsabilità degli eredi immobiliari aiuta a distinguere i casi in cui il rischio riguarda solo la quota ereditata da quelli in cui l’esposizione è più ampia.
Rinuncia, accettazione pura o con beneficio d’inventario: quale scegliere?
La scelta formale che fai nei primi mesi dopo l’apertura della successione determina quanto del tuo patrimonio personale resta esposto ai debiti del defunto. Non è una formalità: è la decisione più importante di tutto il processo.
Accettazione pura: i patrimoni del defunto e dell’erede si fondono. Se i debiti superano l’attivo, l’erede paga anche con beni propri. Va evitata quando non si conosce con certezza la situazione debitoria.
Rinuncia all’eredità: si effettua con dichiarazione davanti a un notaio o al cancelliere del tribunale competente. L’erede rinunciante non riceve nulla, ma non risponde di alcun debito. È una strada radicale, sensata solo quando i debiti superano chiaramente il valore dei beni.
Accettazione con beneficio d’inventario: richiede una dichiarazione formale seguita dalla redazione di un inventario dei beni. Questa procedura separa il patrimonio ereditario da quello personale e limita la responsabilità dell’erede ai soli beni caduti in successione.
Il beneficio d’inventario è quasi sempre la scelta più prudente quando non sai con esattezza quanti debiti gravano sul defunto, ipoteca compresa. Attenzione però a un equivoco comune: protegge il tuo patrimonio personale, ma non cancella l’ipoteca dall’immobile, che resta opponibile ai creditori dell’eredità come segnalato da alcune analisi specialistiche.
Un consiglio: Prima di firmare qualsiasi atto, anche apparentemente neutro (come vendere un mobile della casa o incassare un canone di locazione), chiedi conferma al notaio: alcuni comportamenti concreti possono equivalere a un’accettazione tacita dell’eredità, chiudendo la porta alla rinuncia o al beneficio d’inventario.
Checklist operativa: cosa verificare subito e quali documenti servono
I primi 30 giorni dopo l’apertura della successione sono i più delicati. Ecco cosa fare, in ordine.
Richiedi la visura ipotecaria in Conservatoria (oggi Agenzia delle Entrate, sezione servizi catastali e ipotecari) sull’immobile ereditato: mostra creditore, grado dell’ipoteca, importo garantito, titolo originario e annotazioni successive come pignoramenti o cessioni del credito.
Recupera l’atto di provenienza dell’immobile (rogito, donazione o precedente successione).
Individua il contratto di mutuo originario o, in caso di ipoteca esattoriale, le eventuali cartelle di pagamento collegate.
Presenta la dichiarazione di successione all’Agenzia delle Entrate entro i termini previsti.
Verifica se esistono annotazioni di estinzione non ancora trascritte: capita che un mutuo sia già saldato ma la cancellazione formale non sia stata completata.
Per la voltura catastale e la sistemazione dei documenti, una guida passo dopo passo alla regolarizzazione evita di saltare passaggi che poi bloccano la vendita.
Un consiglio: Prima di firmare qualsiasi atto dispositivo, acquisisci sempre la visura aggiornata e calcola il valore netto realistico dell’immobile sottraendo il debito residuo, non solo il prezzo di mercato lordo: una casa “capiente” solo sulla carta può non produrre liquidità sufficiente a liberarla dal vincolo.
Come si cancella o riduce l’ipoteca sull’immobile ereditato
Liberare l’immobile dal vincolo segue percorsi diversi in base al tipo di ipoteca e allo stato del debito.
Cancellazione volontaria tramite atto notarile. Se il mutuo non è ancora estinto ma le parti si accordano (per esempio saldando il debito residuo con il ricavato di una vendita), si procede con un atto di assenso alla cancellazione firmato dal creditore e trascritto dal notaio.
Riduzione o restrizione dell’ipoteca in presenza di debiti esattoriali. Per le cartelle iscritte da Agenzia delle entrate-Riscossione, la rateizzazione non equivale a cancellazione automatica: la riduzione va richiesta separatamente, con documentazione che provi il pagamento parziale o le condizioni previste, e le spese di gestione restano a carico del contribuente.
La differenza pratica è enorme: un mutuo bancario estinto si sblocca quasi da solo, un’ipoteca esattoriale richiede quasi sempre un intervento attivo e documentato.
Vendere un immobile ereditato con ipoteca: come blindare il rogito
Se il debito residuo è inferiore al prezzo di vendita, spesso si procede con clausole sospensive: il notaio incassa il prezzo, estingue il debito con il creditore e solo dopo trasferisce la proprietà libera da vincoli. Se invece la cancellazione è già avvenuta prima del rogito, la trattativa è più semplice ma richiede comunque prova documentale dell’estinzione.
Il contratto preliminare dovrebbe sempre specificare:
L’importo esatto destinato all’estinzione del debito residuo.
L’obbligo del venditore di fornire la quietanza del creditore prima o al momento del rogito.
Chi copre eventuali interessi o spese accumulate tra la stipula e il saldo effettivo.
La sincronizzazione tra eredi, creditore, notaio e acquirente è il punto in cui più spesso le vendite di case ereditate si bloccano o slittano di mesi. Una guida su come evitare blocchi nella vendita della casa ereditata affronta nel dettaglio i tempi tecnici da prevedere.
Quando serve un professionista e come Eredicasa può affiancarti
Alcune situazioni richiedono per forza un avvocato tributarista o un notaio: ipoteca esattoriale con più cartelle collegate, impugnazione di un’iscrizione ritenuta illegittima, divisione giudiziale tra coeredi che non trovano un accordo. In questi casi il fai da te costa più tempo di quanto ne faccia risparmiare.
Per la parte pratica, un supporto operativo aiuta a non perdere mesi:
Sopralluogo di persona per una valutazione realistica dell’immobile, debito residuo incluso.
Gestione delle pratiche di successione e delle volture catastali.
Predisposizione di un piano di estinzione coordinato con notaio e creditore prima della vendita.
Prima di un primo colloquio conviene avere a portata di mano: visura ipotecaria aggiornata, atto di provenienza, dichiarazione di successione e, se disponibile, l’ultimo estratto conto del mutuo o della cartella esattoriale.
Come si trasferisce o si costituisce l’ipoteca sull’immobile ereditato
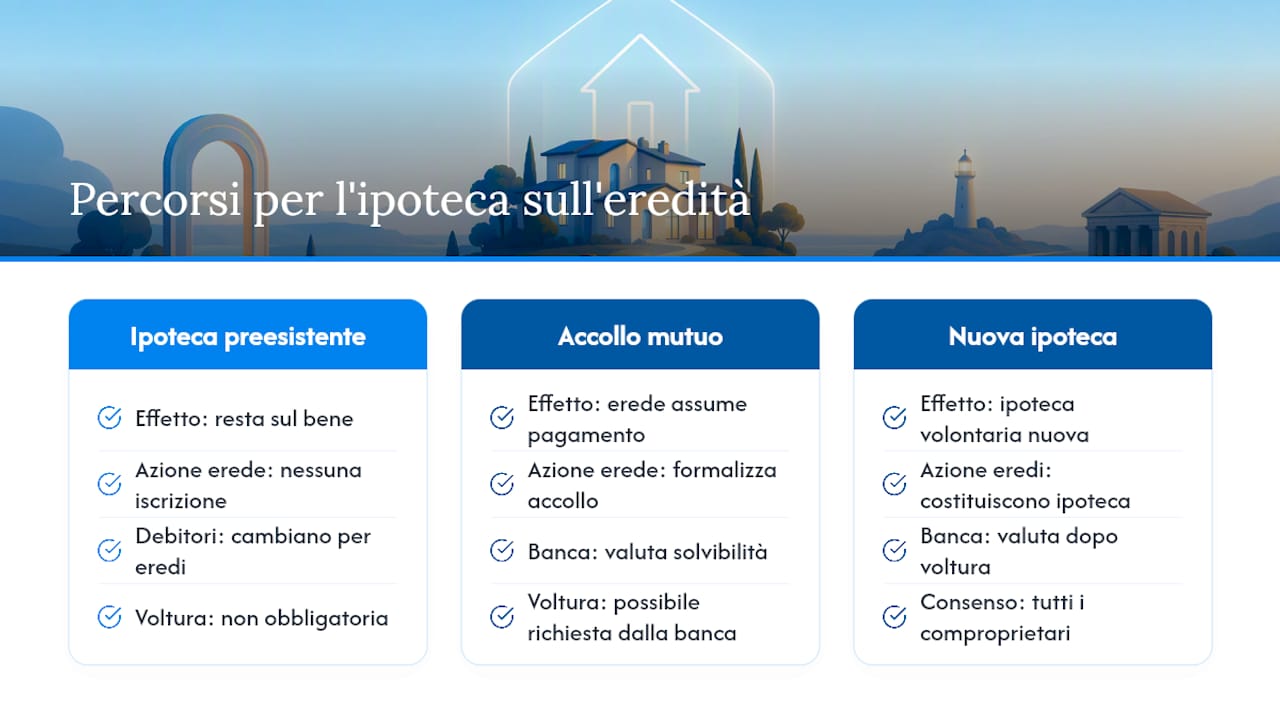
L’ipoteca non viene “ritrasferita” con un atto separato quando cambia il proprietario per successione: resta iscritta sull’immobile esattamente come era prima, perché è il bene a essere gravato, non la persona del debitore originario. Quello che cambia è chi risulta debitore ai fini della responsabilità patrimoniale, e questo dipende dalla scelta tra accettazione pura, rinuncia o beneficio d’inventario descritta più sopra.
Una situazione diversa riguarda l’accollo del mutuo: se l’erede vuole continuare a pagare le rate del finanziamento intestato al defunto, deve formalizzare un accollo con la banca, che valuterà la propria solvibilità come farebbe con qualsiasi nuovo richiedente. La banca non è obbligata ad accettarlo, e spesso richiede una rinegoziazione delle condizioni originarie.
Se invece più eredi vogliono costituire una nuova ipoteca sull’immobile ricevuto (per esempio per ottenere un mutuo e liquidare gli altri coeredi), serve il consenso di tutti i comproprietari: un’ipoteca volontaria su un bene in comunione non si può iscrivere unilateralmente sulla quota di uno solo senza il coinvolgimento degli altri, quando l’operazione riguarda l’intero immobile. La voltura catastale a nome degli eredi, propedeutica a qualsiasi nuovo atto, va sempre completata prima di trattare con la banca per un nuovo finanziamento garantito dall’immobile.
Aspetti fiscali: cosa paghi davvero per l’ipoteca su una casa ereditata
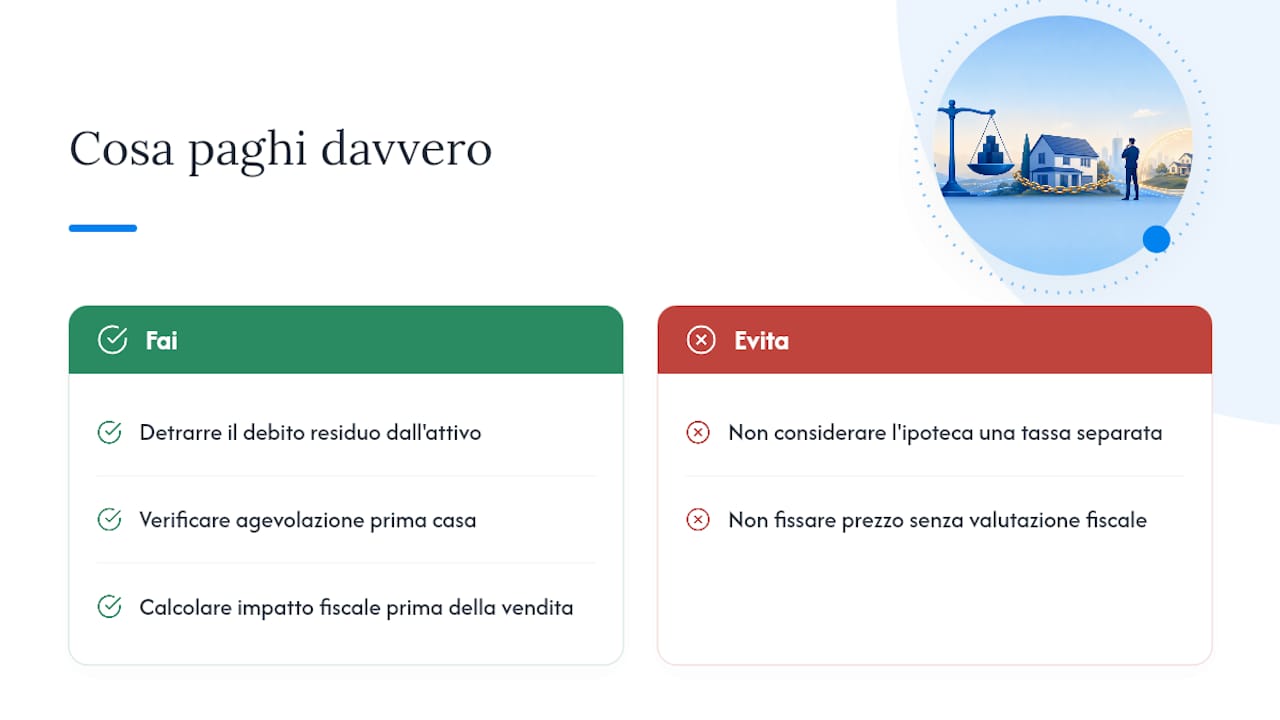
L’imposta di successione si calcola sul valore dell’attivo ereditario, e il debito garantito dall’ipoteca (il mutuo o il debito esattoriale residuo) si può normalmente dedurre dall’attivo stesso, riducendo la base imponibile. Le regole di determinazione dell’attivo ereditario e delle passività deducibili sono fissate dal testo unico delle imposte di successione e donazioni, che resta il riferimento primario per capire cosa si può sottrarre e cosa no.
Oltre all’imposta di successione, la voltura catastale comporta le imposte ipotecaria e catastale, generalmente più basse quando si applicano le agevolazioni prima casa, se ne hai diritto. L’ipoteca in sé non genera un tributo separato al momento dell’apertura della successione: quello che incide sul conto finale è il debito residuo da estinguere, non una tassa specifica legata al vincolo.
Un punto spesso sottovalutato: se decidi di vendere l’immobile per estinguere il debito, la plusvalenza tra valore dichiarato in successione e prezzo di vendita può generare tassazione separata solo in casi specifici, diversi da quelli di un acquisto ordinario. Vale la pena farsi calcolare l’impatto fiscale complessivo prima di fissare il prezzo di vendita, così eviti sorprese quando arriva il momento di dividere il ricavato tra coeredi e creditore.
Ipoteca e divisione ereditaria: cosa succede quando i coeredi si dividono i beni
Quando più persone ereditano lo stesso immobile ipotecato, il vincolo grava sull’intero bene, non su una quota specifica. Questo significa che, fino alla divisione, il creditore può rivolgersi contro l’immobile nella sua interezza, indipendentemente da chi tra i coeredi abbia effettivamente generato il debito o da come si dividano internamente le quote.
Se i coeredi decidono di dividere formalmente l’eredità assegnando l’immobile a uno solo di loro (con eventuale conguaglio in denaro agli altri), l’ipoteca resta iscritta sul bene assegnato: il coerede che riceve la proprietà si trova a gestire l’intero debito residuo, anche se prima lo condivideva idealmente con gli altri. È una circostanza che va negoziata con attenzione nell’atto di divisione, prevedendo magari che il conguaglio tenga conto del debito ancora da estinguere.
In alternativa, i coeredi possono decidere di vendere l’immobile prima di dividerlo, destinando parte del ricavato all’estinzione del debito e dividendo solo il residuo netto. Questa strada evita che un solo coerede si trovi esposto per intero a un’ipoteca che, in origine, gravava su un bene comune.
Comunione ereditaria: perché rende tutto più complicato
Fino alla divisione formale, ogni coerede possiede una quota ideale dell’immobile, non una parte fisica identificabile. Questa quota può essere ceduta separatamente, ma trovare un acquirente per una quota indivisa gravata da ipoteca è quasi impossibile: pochi compratori accettano di entrare in comunione con estranei su un bene che non controllano del tutto.
Vendere o ipotecare l’intero immobile richiede invece il consenso di tutti i comproprietari. Basta un coerede che non risponde, che è irreperibile o che semplicemente non è d’accordo, per bloccare l’intera operazione per mesi, a volte per anni. In questi casi la soluzione formale è la divisione giudiziale davanti al tribunale, ma è un percorso lungo e costoso che quasi sempre riduce il valore finale realizzabile rispetto a un accordo tra le parti.
Prima di arrivare a quel punto, conviene sempre tentare una divisione amichevole con l’aiuto di un notaio, magari abbinata a una valutazione indipendente dell’immobile che dia a tutti i coeredi un riferimento oggettivo. Uno strumento utile in questa fase è capire con precisione come si calcola il valore di mercato di una casa ereditata, perché senza un numero condiviso ogni trattativa tra fratelli o parenti rischia di arenarsi sulle cifre prima ancora di affrontare l’ipoteca.
Priorità per i primi 30-90 giorni: la prospettiva di Eredicasa
Nei primi tre mesi conta più l’ordine delle azioni che la velocità: visura, stima del valore netto reale, decisione formale su accettazione o rinuncia, poi contatto con un professionista. Non farti convincere da soluzioni rapide prima di avere questi elementi: il beneficio d’inventario, con tutti i suoi limiti, resta quasi sempre la tutela più solida quando la situazione debitoria non è chiara.
— Francesco
Come Eredicasa ti aiuta a vendere o regolarizzare la casa ereditata
Esistono servizi che coordinano valutazione, pratiche e vendita per chi ha ereditato una casa con ipoteca, per evitare di dover gestire separatamente conservatoria, banca, notaio, creditore e catasto.
Il servizio parte da un sopralluogo di persona per la valutazione dell’immobile, non da una stima automatica online che ignora il debito residuo e lo stato reale del bene. Da lì, Eredicasa gestisce la dichiarazione di successione e le pratiche catastali necessarie per arrivare a un rogito senza intoppi, oltre alla parte di valorizzazione e pubblicità con foto e video professionali quando l’obiettivo è vendere. Se invece ti serve prima un parere per capire come muoverti, la consulenza immobiliare è il punto di partenza più diretto.
Prima di un primo contatto, prepara visura ipotecaria aggiornata, atto di provenienza e dichiarazione di successione se già presentata: aiuta a dare subito un quadro concreto e a stimare tempi reali di vendita o regolarizzazione.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un avvocato qualificato. Consulta un professionista legale qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Fonti
Domande frequenti
Quando una casa non si può ipotecare?
Un immobile non può essere ipotecato quando la sua proprietà è ancora incerta, per esempio prima della trascrizione dell’accettazione di eredità, o quando è già gravato da vincoli che ne impediscono la libera disponibilità, come un pignoramento in corso. Anche in comunione ereditaria senza il consenso di tutti i coeredi diventa impossibile iscrivere una nuova ipoteca sull’intero bene.
Come si iscrive un’ipoteca sui beni di un defunto?
L’ipoteca non si iscrive di nuovo dopo la morte: resta quella già registrata prima del decesso, perché il vincolo segue il bene, non la persona. Serve solo una visura ipotecaria aggiornata per verificare creditore, grado e importo residuo a carico degli eredi che hanno accettato.
Cosa succede a un immobile intestato a una persona deceduta?
L’immobile entra nella massa ereditaria e passa agli eredi solo dopo l’accettazione, formale o tacita, dell’eredità. Fino a quel momento resta formalmente intestato al defunto, anche se già di fatto nella disponibilità dei chiamati all’eredità.
Quando decade un’ipoteca su un immobile?
L’ipoteca si cancella quando il debito garantito viene estinto e il creditore comunica l’estinzione al conservatore, che procede d’ufficio se non viene richiesta la permanenza entro 30 giorni. In assenza di questa comunicazione, l’ipoteca resta iscritta anche se il debito è stato pagato, e serve un intervento notarile per sistemarla.
Il beneficio d’inventario cancella l’ipoteca sull’immobile ereditato?
No. Il beneficio d’inventario protegge il patrimonio personale dell’erede, ma l’ipoteca resta opponibile ai creditori e continua a gravare sull’immobile fino a quando non viene estinta o cancellata con le procedure ordinarie.
Raccomandati
Commenti